NISAを調べ始めると、「非課税になるのは何か」「2つの投資枠はどう違うのか」「売却したら枠は戻るのか」など、似た言葉が一度に出てきます。NISAは投資商品そのものではなく、一定の条件で投資による利益を非課税にする制度です。制度の数字だけを覚えるより、年間の買付上限と、生涯にわたって保有できる上限を分けて理解すると整理しやすくなります。
この記事では、2026年9月時点の制度をもとに、NISAの仕組み、つみたて投資枠と成長投資枠、売却後の枠、対象商品、メリットと注意点を初心者向けに順番に解説します。
NISAを学ぶ5ステップ
- 制度の基本を知る:このページで非課税の仕組み・投資枠・売却後の扱いを確認する
- 積立の考え方を知る:ドルコスト平均法で積立投資の特徴を理解する
- 分散投資を知る:分散投資とは?で資産・地域・時間を分ける考え方を確認する
- 商品選びを学ぶ:投資信託・ETF完全ガイドでNISAで使われる代表的な商品の仕組みを整理する
- 代表的な指数を知る:S&P500とは?で指数連動商品の特徴と注意点を確認する
NISAは制度だけを覚えるより、積立・分散・商品・指数を順番に理解すると、実際の商品選びまでつながりやすくなります。
NISAとは?
NISAは「少額投資非課税制度」の愛称です。通常、株式や投資信託などから得た売却益や配当・分配金には約20%の税金がかかります。NISA口座で対象商品に投資し、制度の条件を満たした利益は非課税になります。
たとえば、課税口座で投資信託を売却して10万円の利益が出ると税負担が生じますが、NISA口座内の対象商品による利益なら、その利益に対する所得税・住民税は原則としてかかりません。ただし、NISA口座を作るだけで税金が戻るわけではなく、預金の利息や給与など、NISA外の所得がすべて非課税になる制度でもありません。
NISAは投資による利益への税制優遇を受けられる「口座の枠組み」です。値上がりや元本を保証する制度ではないため、商品選びとリスク管理は別に考える必要があります。
新NISAの仕組みを簡単に理解しよう
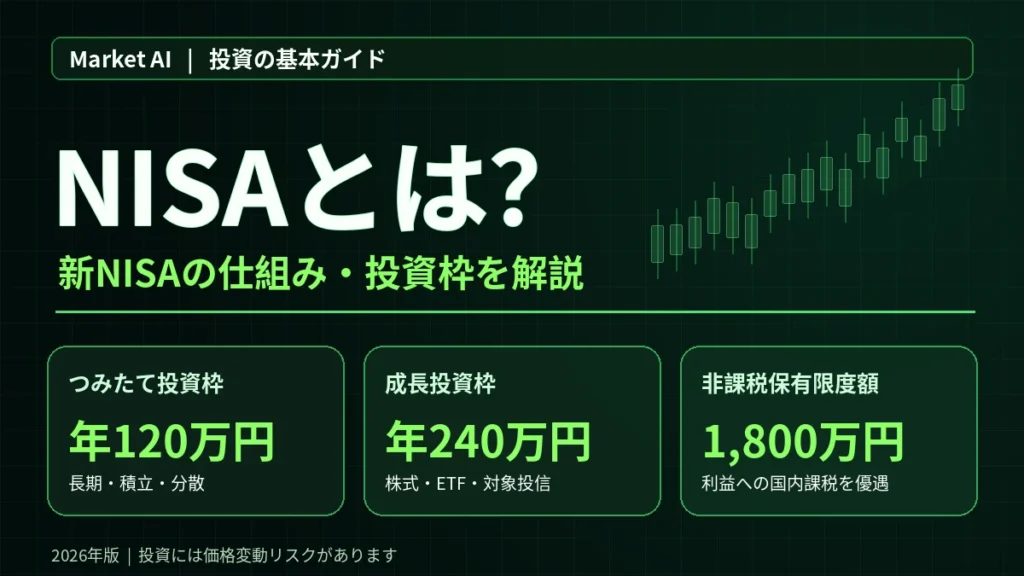
現在のNISAには「つみたて投資枠」と「成長投資枠」があり、同じ年に併用できます。非課税保有期間は無期限で、制度自体も恒久化されています。長期で保有したい人が、旧制度のような非課税期間の終了を気にせず運用しやすい仕組みです。
まずは次の3点を押さえると全体像が見えます。
- 何が非課税か:対象商品の売却益や配当・分配金
- 1年にいくら買えるか:2つの投資枠を合わせて最大360万円
- 累計でいくら保有できるか:買付額(簿価)ベースで1,800万円
「最大360万円」は毎年の買付上限であり、「1,800万円」はNISA口座で非課税保有できる累計上限です。同じ“枠”でも役割が異なります。
つみたて投資枠と成長投資枠の違い
2つの枠は年間投資額だけでなく、買える商品と買い方が異なります。違いを比較してから、自分の目的に合う使い方を考えましょう。
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象商品 | 金融庁の基準を満たす長期・積立・分散投資向けの投資信託・ETF | 上場株式、ETF、REIT、一定の投資信託など |
| 主な投資方法 | 定期・継続的な積立 | 積立投資と一括投資のどちらも可能 |
| 併用 | 同じ年に両方を利用できる | |
| 理解したい特徴 | 対象商品が絞られており、少額の定期積立に使いやすい | 選択肢が広い一方、対象外商品や個別株のリスクも自分で確認する |
つみたて投資枠で年間120万円、成長投資枠で年間240万円、合計で年間360万円まで投資できます。上限まで使う義務はありません。生活費や緊急時の資金を残し、無理なく続けられる金額を優先することが大切です。
成長投資枠では幅広い商品を選べますが、整理・監理銘柄、信託期間が短い投資信託、毎月分配型や一定のデリバティブ取引を用いる投資信託などは対象外です。実際に購入できる商品は金融機関によっても異なるため、口座を開く金融機関の商品一覧を確認してください。
年間投資枠と非課税保有限度額の違い
年間投資枠は「その年に新しく買える金額」、非課税保有限度額は「NISA口座で保有できる買付額の累計」です。非課税保有限度額は、買ったときの価格である簿価をもとに管理されます。
| 枠 | 上限 | 意味 |
|---|---|---|
| つみたて投資枠(年間) | 120万円 | 1年間に新規購入できる上限 |
| 成長投資枠(年間) | 240万円 | 1年間に新規購入できる上限 |
| 非課税保有限度額(総枠) | 1,800万円 | NISAで保有できる買付額の累計上限 |
| 成長投資枠の保有限度額 | 1,200万円 | 1,800万円の内数として管理 |
具体例:毎年120万円ずつ積み立てる場合
毎年120万円をつみたて投資枠で買うと、5年間の買付額は600万円です。年間上限を守りながら、総枠1,800万円のうち600万円を使った状態になります。保有商品の評価額が値上がりして800万円になっても、総枠は時価ではなく簿価で管理されるため、使用額は600万円のままです。
反対に評価額が400万円へ下がっても、保有している間の使用額が400万円へ減るわけではありません。値動きと制度上の枠は分けて考えます。
NISAで売却すると枠はどうなる?
NISA口座の商品は必要なときに売却できます。売却すると、売った商品の取得価額(簿価)に相当する非課税保有限度額を、翌年以降に再利用できます。売却時の時価ではない点が重要です。
100万円で買い、150万円で売った例
100万円で買った商品を150万円で売却した場合、翌年以降に再利用できる総枠は簿価の100万円分です。利益50万円分まで枠が増えるわけではありません。
売った年の年間投資枠は復活しない
売却した直後に、その年の年間投資枠が元どおりになるわけではありません。再利用できるのは翌年以降で、再購入する年の年間投資枠の範囲内です。「年内に売れば同じ金額を何度でも非課税で回転できる」という仕組みではありません。
NISAで買える商品
NISAで買える商品は投資枠によって異なります。つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託とETFに限定されています。成長投資枠では、上場株式、ETF、REIT、一定の投資信託などを選べます。
投資信託
多くの投資家から集めた資金をまとめて運用する商品です。少額の積立に対応する商品も多く、値段は通常1日1回算出される基準価額で決まります。仕組みを詳しく知りたい方は、投資信託の基準価額の見方も確認してください。
ETF
取引所に上場している投資信託で、株式と同じように市場価格を見ながら売買します。NISAでは投資枠と商品によって買付方法が異なります。ETFと投資信託の違いでは、価格、積立、分配金、コストの違いを比較しています。
上場株式
成長投資枠では対象となる国内外の上場株式を購入できます。1社に資金を集中すると、その企業の業績や不祥事の影響を強く受けます。投資枠が大きいことと、リスクが小さいことは同じではありません。
NISAのメリット
- 売却益が非課税:対象商品を売却して得た利益に通常かかる税金が非課税になります。
- 配当・分配金も非課税:制度と受取方法の条件を満たす配当・分配金を非課税で受け取れます。
- 非課税保有期間が無期限:制度上の期限に合わせて売る必要がなく、長期の計画を立てやすくなっています。
- 2つの投資枠を併用できる:積立を中心にしながら、別の商品を成長投資枠で持つなど、目的に応じて使い分けられます。
- 選択肢がある:一定の投資信託やETF、上場株式などから、自分の方針に合う商品を検討できます。
国内上場株式の配当は受取方式に注意
国内上場株式の配当をNISAで非課税にするには、証券会社の取引口座で受け取る「株式数比例配分方式」など、制度上必要な受取方法を選ぶ必要があります。発行会社から直接受け取る方式などでは、NISAで保有していても課税される場合があります。口座設定を証券会社で確認してください。
NISAの注意点・デメリット
- 元本保証ではない:株価や基準価額が下がり、投資額を下回る可能性があります。
- 損益通算ができない:NISA口座の損失は税務上ないものとみなされ、課税口座の利益や配当と相殺できません。
- 損失の繰越控除ができない:NISAで生じた損失を翌年以降へ繰り越して控除することもできません。
- 対象外の商品がある:NISA口座であれば、あらゆる金融商品を買えるわけではありません。
- 商品選びは必要:非課税でも、コストが高い商品や自分の目的に合わない商品を選べば、期待した運用にならないことがあります。
- 短期売買向けとは限らない:売却しても年間投資枠はその場で復活しないため、頻繁な売買には枠を使い切りやすい面があります。
税制優遇は利益が出たときの手取りを増やす仕組みであり、利益そのものを約束するものではありません。NISAを使うかどうかと、何に投資するかを分けて判断しましょう。
NISAについてよくある勘違い
勘違い1:NISAなら損しない
実際:NISAは元本保証ではありません。保有商品の価格が下がれば損失が出ます。さらに、その損失は課税口座の利益と損益通算できません。
勘違い2:NISA口座を作れば節税できる
実際:口座開設だけで税金が減るのではなく、NISA口座の対象商品から売却益や配当・分配金が生じ、所定の条件を満たした場合に税制上のメリットがあります。
勘違い3:NISAでは何でも買える
実際:投資枠ごとに対象条件があります。金融機関によって取り扱い商品も異なるため、購入前に商品と枠の両方を確認します。
勘違い4:売れば年間投資枠がすぐ戻る
実際:再利用できるのは売却商品の簿価に相当する非課税保有限度額で、翌年以降です。その年に使った年間投資枠は、売却しても復活しません。
初心者はNISAをどう使えばいい?
最初に「何を買うか」ではなく、次の順番で自分の条件を整理すると、制度の上限に振り回されにくくなります。
- 投資目的を決める:老後資金、将来の大きな支出など、使う目的と時期を考えます。
- 生活資金を分ける:近く使うお金や緊急資金まで投資に回さないようにします。
- 毎月の金額を決める:相場が下がっても積立を続けられる無理のない金額にします。
- 値下がりへの耐性を考える:一時的な下落で不安になりすぎない商品配分かを確認します。
- 分散とコストを見る:投資先の地域・資産・銘柄の偏りと、信託報酬や売買手数料を確認します。
- 定期的に見直す:毎日の値動きではなく、目的や家計が変わったときに金額と配分を見直します。
購入額や商品を決める前に、まずリスク許容度を確認し、そのうえで資産配分(アセットアロケーション)を考えると、NISAの枠を使う目的を整理しやすくなります。
年間360万円は利用できる最大額であり、目標額ではありません。少額から始め、制度と値動きに慣れてから調整する方法もあります。基礎を順番に整理したい方は、投資初心者ガイドも参考にしてください。
ETF・投資信託・S&P500との関係
NISAは口座の制度、ETFと投資信託は金融商品の種類、S&P500は米国株式市場を表す代表的な株価指数です。役割が異なるため、「NISAとS&P500のどちらを選ぶか」という比較ではありません。
S&P500への連動を目指す商品には、ETFと投資信託の両方があります。積立設定や分配金の扱いを重視するなら投資信託が使いやすい場合があり、市場価格を見て指値注文などで売買したいならETFが合う場合があります。同じ指数に連動していても、コスト、取引方法、為替の扱い、分配方針は商品ごとに違います。
S&P500の仕組みと注意点を理解し、指数の過去実績だけでなく、投資先の偏りや為替変動も確認しましょう。ETFと投資信託を両方持っても、中身が同じS&P500なら投資先は大きく重複します。商品数を増やすことが、そのまま分散投資になるとは限りません。
用語の意味だけを短く確認したい場合は、NISA用語集を利用できます。本記事は、制度を実際に使う前に必要な枠・売却・商品・リスクまで詳しく整理する役割です。
NISAの次に読む関連記事
- 投資初心者ガイド:NISA以外も含め、投資の基本を順番に学ぶ入口
- 投資信託・ETF完全ガイド:NISAで選ぶ商品の仕組みを整理
- ドルコスト平均法:積立投資のメリット・デメリットを確認
- 分散投資とは?:リスクを一つに集中させない考え方を学ぶ
- インデックスファンドとは?:指数連動型商品の基本を確認
- S&P500とは?:代表的な株価指数の特徴と注意点を理解する
- 米国株とは?:NISAで米国株を検討するときに、取引時間・為替・税金などの基本を確認
NISAでよくある質問
NISAは元本保証ですか?
いいえ。NISAは利益への税制優遇制度で、元本を保証しません。株式や投資信託の価格は上がることも下がることもあります。
つみたて投資枠と成長投資枠は両方使えますか?
はい、同じ年に併用できます。ただし、つみたて投資枠は年間120万円、成長投資枠は年間240万円で、対象商品と買付方法に違いがあります。
NISAで売却すると枠は戻りますか?
売却した商品の簿価に相当する非課税保有限度額は、翌年以降に再利用できます。その年の年間投資枠が売却直後に復活するわけではありません。
NISAでETFは買えますか?
対象となるETFは購入できます。つみたて投資枠と成長投資枠では対象条件が異なり、金融機関によって取り扱いも違います。
NISAで損した場合はどうなりますか?
NISA口座の損失は、課税口座の利益や配当との損益通算や、翌年以降への繰越控除ができません。非課税のメリットだけでなく、損失時の税務上の扱いも理解しておきましょう。
NISAはいつまで利用できますか?
現行制度は恒久化され、非課税保有期間も無期限です。ただし税制や対象商品は将来変更される可能性があるため、金融庁や利用する金融機関の最新情報を確認してください。
まとめ
NISAは、対象商品の売却益や配当・分配金を一定の条件で非課税にする制度です。つみたて投資枠は年間120万円、成長投資枠は年間240万円で併用でき、非課税保有限度額は合計1,800万円、そのうち成長投資枠は1,200万円までです。売却した商品の簿価分は翌年以降に再利用できます。
制度を理解したあとに本で体系的に学びたい方は、NISA初心者向けのおすすめ投資本も参考にしてください。
一方で、NISAは利益保証制度ではありません。元本割れ、損益通算ができないこと、対象商品の条件、配当の受取方式などに注意が必要です。制度の上限を使い切ることより、目的、投資期間、家計、リスク許容度に合う金額と商品を選ぶことを優先しましょう。
次に商品選びの基礎を学ぶ場合は、投資初心者ガイドから、ETF・投資信託・指数の順に確認できます。
参考にした公的情報
制度内容は2026年9月時点の公表情報をもとにしています。実際の利用時は、金融庁・国税庁および利用する金融機関の最新案内をご確認ください。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。