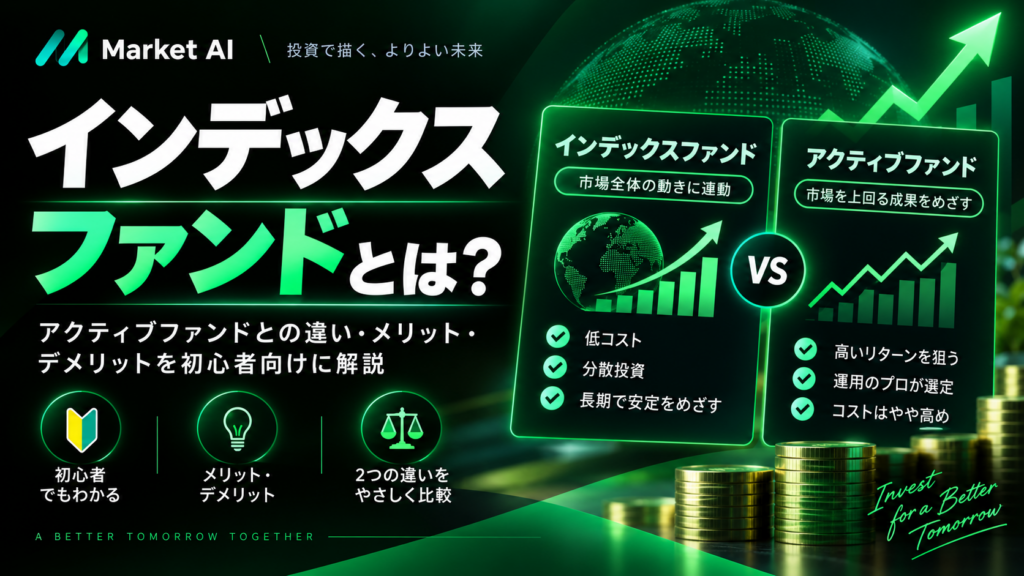
投資信託を調べていると、よく目にするのが「インデックスファンド」という言葉です。名前は聞いたことがあっても、「普通の投資信託と何が違うの?」「アクティブファンドとはどう違う?」「初心者には向いている?」と疑問に感じる方も多いでしょう。
インデックスファンドは、日経平均株価やS&P500など、特定の指数への連動を目指して運用される投資信託です。仕組みが比較的わかりやすく、運用コストを抑えやすいことから、長期・積立投資でよく利用されています。
この記事では、インデックスファンドの基本から、アクティブファンドとの違い、メリット・デメリット、選ぶときのポイントまで初心者向けに整理します。
インデックスファンドとは?
インデックスファンドとは、特定の市場指数(インデックス)と同じような値動きを目指して運用される投資信託です。
代表的な指数には、日本株では日経平均株価やTOPIX、米国株ではS&P500やNASDAQ100などがあります。
例えばS&P500に連動するインデックスファンドであれば、S&P500を構成する企業の値動きを反映するように資産を組み入れ、指数に近い運用成果を目指します。
なお、S&P500そのものの仕組みについては、S&P500とは?初心者向けに仕組み・メリット・注意点をわかりやすく解説も参考にしてください。
インデックスとは何?
インデックスとは、市場全体や特定の分野の値動きを表す「指数」のことです。
株式市場には多数の銘柄がありますが、指数を使うことで「市場全体が上がっているのか、下がっているのか」を把握しやすくなります。
インデックスファンドは、その指数を基準に運用するため、運用会社が個別銘柄を積極的に選び続ける必要が比較的少ないのが特徴です。
インデックスファンドとアクティブファンドの違い
投資信託は、大きく分けると「インデックス型」と「アクティブ型」に分類されます。
インデックスファンド
特定の指数への連動を目指します。市場平均に近い運用成果を目指すタイプです。
アクティブファンド
運用担当者が企業分析や市場予測を行い、指数を上回る運用成果を目指します。
そのため、一般的にはアクティブファンドの方が調査・運用にかかるコストが高くなりやすい傾向があります。
主な違いを比較
- 運用目標:インデックス型は指数への連動、アクティブ型は指数を上回る成果を目指す
- 運用方法:インデックス型はルールに沿った運用、アクティブ型は運用担当者の判断を重視
- コスト:インデックス型は比較的低い商品が多い
- 値動き:インデックス型は市場全体の影響を受けやすい
インデックスファンドのメリット
1. 分散投資しやすい
1本の投資信託を購入するだけで、多数の企業に分散投資できる商品があります。
個別株だけに投資する場合に比べ、特定企業の業績悪化の影響を抑えやすくなります。
2. 運用コストを抑えやすい
インデックスファンドは運用方法が比較的シンプルなため、信託報酬が低く設定されている商品が多くあります。
信託報酬は保有中に継続的にかかるコストなので、長期投資では確認しておきたいポイントです。詳しくは、投資信託の信託報酬とは?計算方法・いつ引かれる?初心者向けにわかりやすく解説で確認できます。
3. 値動きの理由を理解しやすい
連動対象の指数が明確なので、「何に投資しているのか」を把握しやすいのも特徴です。
4. 積立投資と組み合わせやすい
定期的に一定額を積み立てる方法と相性がよく、NISAを利用した長期運用でもよく選ばれます。
NISAの基本については、NISAとは?初心者向けに仕組み・投資枠・メリット・注意点をわかりやすく解説もあわせて確認してください。
インデックスファンドのデメリット・注意点
1. 市場全体が下落すると影響を受ける
指数への連動を目指すため、市場全体が大きく下落すれば基準価額も下がる可能性があります。
2. 市場平均を大きく上回ることを狙う商品ではない
基本的には指数に近い運用成果を目指すため、特定の銘柄を選んで市場平均を大きく上回ることを目的とする商品とは性格が異なります。
3. 同じ指数でも商品ごとに差がある
同じS&P500連動型でも、信託報酬、純資産総額、運用実績、分配方針などは商品ごとに異なります。
インデックスファンドの基準価額はどう決まる?
投資信託には株価のような「基準価額」があり、保有資産の評価額などをもとに算出されます。
指数が上昇しても、為替やコストなどの影響により、基準価額が指数と完全に同じ動きをするとは限りません。
基準価額について詳しく知りたい方は、投資信託の基準価額とは?決まり方・変動要因・高い安いの見方を初心者向けに解説を参考にしてください。
インデックスファンドとETFの違い
指数に連動する商品には、投資信託だけでなくETFもあります。
一般的な投資信託は1日1回算出される基準価額で取引されるのに対し、ETFは証券取引所に上場しており、取引時間中に価格が動きます。
詳しい違いは、ETFと投資信託の違いとは?初心者向けに選び方まで比較で整理しています。
インデックスファンドの分配金はどうなる?
インデックスファンドでも、商品によっては分配金が支払われることがあります。ただし、分配金の有無や頻度は商品ごとに異なります。
長期的な資産形成では、分配金の金額だけで判断するのではなく、分配後の基準価額や運用方針も確認することが大切です。
初心者がインデックスファンドを選ぶときのポイント
連動する指数を確認する
まず、そのファンドがどの指数への連動を目指しているのかを確認します。日本株、米国株、全世界株式など、指数によって投資対象は大きく異なります。
信託報酬を確認する
長期保有では小さなコスト差が積み重なるため、同じ指数を対象にする商品を比較する際は信託報酬を確認しましょう。
純資産総額や運用期間も確認する
ファンドの規模やこれまでの運用状況も確認材料になります。ただし、純資産総額が大きいことだけで将来の成果が保証されるわけではありません。
純資産総額の多い・少ないをどう見るかは、投資信託の純資産総額とは?多い・少ないの見方で詳しく解説しています。
自分の投資目的に合っているか確認する
「人気があるから」という理由だけではなく、投資期間やリスク許容度、資産配分に合っているかを考えることが重要です。
インデックスファンドなら必ず利益が出る?
いいえ。インデックスファンドにも元本保証はありません。
株式市場が下落すれば、投資した金額を下回ることがあります。また、海外資産に投資するファンドでは為替変動の影響も受けます。
長期・分散・積立はリスクを抑える考え方として広く利用されていますが、損失の可能性がなくなるわけではありません。
まとめ
投資信託・ETFを基礎から順番に学びたい方は、投資信託・ETF完全ガイドも関連情報として確認できます。
インデックスファンドやETF・投資信託を本でも学びたい方は、投資初心者向けのおすすめ本ガイドも参考にしてください。
インデックスファンドは、日経平均株価やS&P500などの指数への連動を目指す投資信託です。
分散投資しやすく、比較的低コストの商品が多い一方、市場全体が下落すれば損失が発生する可能性があります。また、同じ指数を対象にしていても信託報酬や運用方針は商品ごとに異なります。
初心者の方は、「どの指数に連動するか」「信託報酬はいくらか」「どの地域や資産に投資するか」を確認したうえで、自分の投資目的に合う商品を選ぶことが大切です。
※本記事は投資に関する一般的な情報提供を目的としたものであり、特定の商品・銘柄の購入や売却を推奨するものではありません。投資には元本割れを含むリスクがあります。最終的な投資判断は、ご自身の状況やリスク許容度を踏まえて行ってください。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。