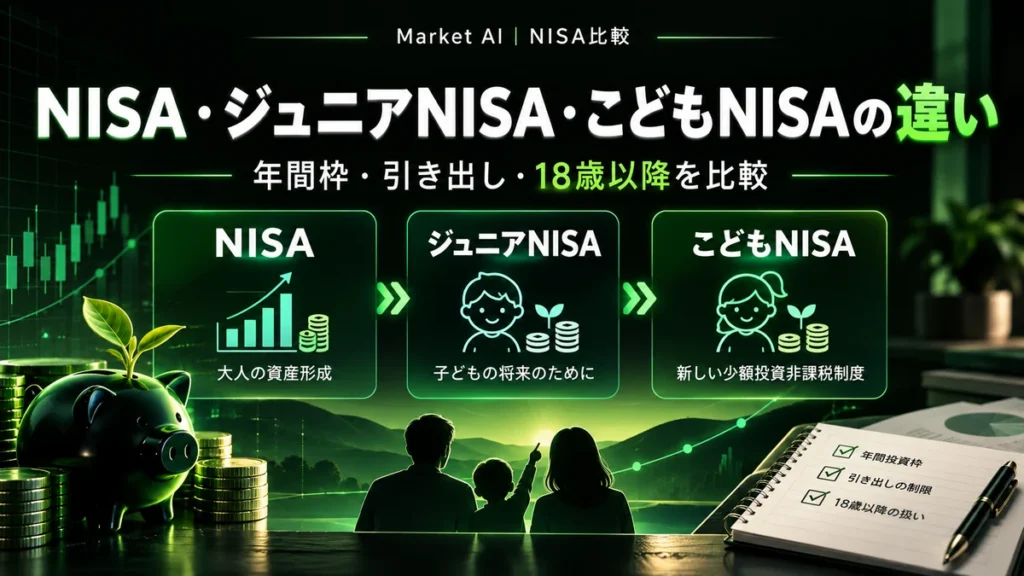
「こどもNISAが始まるなら、昔のジュニアNISAと何が違うの?」「子どもが18歳になったら、積み立てた600万円はどうなる?」。子どもの教育費や将来の資産形成を考えるとき、似た名前のNISA制度を混同すると、投資できる金額だけでなく、必要な時期に資金を引き出せるかという重要な判断を間違えかねません。
本記事では、2024年からの成人向けNISA、2023年で新規投資が終了した旧ジュニアNISA、2027年1月開始のこどもNISAを、金融庁・国税庁・楽天証券などの一次情報で比較します。情報確認日:2026年10月23日。なお、こどもNISAは2026年10月現在、事前の口座申込が可能な金融機関はありますが、実際の取引開始は2027年1月です。
最初の結論:親本人の資産形成なら成人NISA、2023年以前に作った子どもの口座を管理するなら旧ジュニアNISAのルール、2027年から子ども名義で積立を始めるならこどもNISAが対象です。3つは同じ非課税制度ではありません。こどもNISAは個別株が買えず、原則として払出しに制限があることが最大の注意点です。
金融機関選びにも注意:こどもNISAは未成年の間に金融機関を変更できません。いったん口座を廃止して他社で開設することはできますが、取引後の廃止では、こどもNISA口座の利益に遡って課税されます。口座開設前に商品の種類・管理方法・必要書類を比較してください。楽天証券:こどもNISAの取引ルール。
- 一目で分かる|NISA・ジュニアNISA・こどもNISAの比較表
- そもそもNISAとは?「税金がかからない」と「損しない」は別
- ① 成人向けNISA|つみたて投資枠120万円+成長投資枠240万円
- ② 旧ジュニアNISA|2023年で新規投資終了、保有分はどうなる?
- ③ こどもNISA|2027年開始、年間60万円・総枠600万円
- ④ 12歳以降なら自由に引き出せる?こどもNISAの払出し制限
- ⑤ 18歳になったら?600万円の枠は1,800万円へ上乗せされる?
- ⑥ 親・祖父母からの資金は贈与税がかかる?
- ⑦ 楽天証券で2026年にこどもNISAを申し込む場合の手順と注意点
- ⑧ 目的で選ぶ|親のNISAとこどもNISA、どちらを使う?
- よくある質問(FAQ)
- 最後に|口座を申し込む前の7項目チェックリスト
- 一次情報・確認資料
- 一次情報を確認する
一目で分かる|NISA・ジュニアNISA・こどもNISAの比較表
スマートフォンでは表を横にスクロールしてご確認ください。「旧ジュニアNISA」はこれから新規投資するための制度ではありません。
| 比較項目 | 成人向けNISA | 旧ジュニアNISA | こどもNISA |
|---|---|---|---|
| 新たに利用できる時期 | 2024年からの制度を利用中 | 2023年末で新規投資終了 | 2027年1月から取引開始 |
| 対象年齢 | その年の1月1日時点で18歳以上 | 当時の未成年者 | その年の1月1日時点で18歳未満、またはその年に生まれた子ども |
| 年間投資枠 | つみたて120万円+成長240万円=最大360万円 | 80万円(当時) | 60万円 |
| 非課税保有限度額 | 合計1,800万円(成長投資枠は内数1,200万円) | 年間80万円の各年分を原則5年間非課税管理(現行制度の総枠とは異なる仕組み) | 600万円 |
| 非課税期間 | 無期限 | 原則5年。終了後に継続管理勘定で18歳まで保有できる取扱いあり | 無期限 |
| 買える商品 | 枠ごとに対象の投信・上場株・ETF等 | 上場株・ETF・REIT・株式投信等(新規買付終了) | つみたて投資枠対象の一定の投資信託等 |
| 個別株 | 成長投資枠で対象銘柄を購入可能 | 購入できた | 購入不可 |
| 払出し | 原則自由 | 2024年以降は全額払出し可、口座廃止が必要 | 原則制限。12歳以降は子ども用途・同意・書類提出等の条件あり |
| 金融機関変更 | 条件に従い年単位で可能 | 旧口座の変更は不可 | 未成年の間は金融機関変更不可。廃止後の他社新規申込は課税上の注意あり |
| 18歳以降の扱い | そのまま非課税保有可能 | 旧制度の移管・非課税期限を個別確認 | 成人向けNISAへ自動移行 |
そもそもNISAとは?「税金がかからない」と「損しない」は別
NISAは、一定の条件で購入した金融商品から生じる売却益や配当・分配金が非課税になる制度です。課税口座なら原則20.315%の税率が適用される投資利益について、NISAでは国内での課税が免除されます。ただし投資した元本が保証されるわけではありません。売却額が購入額を下回ることもあります。
また、NISA口座で損失が生じても、特定口座の利益と損益通算したり、その損失を翌年に繰り越したりできません。例えば10万円の損失が出た場合、NISAであることによって損失が補填されるわけではないのです。
① 成人向けNISA|つみたて投資枠120万円+成長投資枠240万円
2024年からの成人向けNISAは、年間最大360万円、合計1,800万円の非課税保有限度額を持ちます。使える枠は2つあり、つみたて投資枠は長期・積立・分散投資向けの対象投信、成長投資枠は対象となる上場株式やETF、投信などです。毎月分配型投信など、成長投資枠でも対象外になる商品があります。
- つみたて投資枠:年間120万円。投資先を絞り込み、定期・継続的な積立を重視した枠。
- 成長投資枠:年間240万円。個別株・ETF・対象投信なども選択可能。保有限度額1,800万円のうち成長投資枠で使えるのは最大1,200万円。
- 売却した場合:売却商品の取得価額(簿価)分の総枠を翌年以降に再利用可能。ただし、その年の年間枠が即時復活するわけではありません。
- 引き出し:原則自由。ただし必要時に値下がりしていれば、損失のまま売ることになります。
「親が自分の老後資金をつくる」のか、「子ども名義の将来資金をつくる」のかで、口座名義や資金の所有者は変わります。親のNISAで運用したお金は、あくまで親名義の資産です。
② 旧ジュニアNISA|2023年で新規投資終了、保有分はどうなる?
ジュニアNISAは2016年に始まった、未成年者向けの旧制度です。年間80万円、非課税期間は原則5年間で、株式・ETF・投資信託などに投資できました。しかし2024年以降の新規購入はできません。2026年に旧ジュニアNISA口座だけを新規開設することもできません。
まだ保有している商品を売らなければならない?
いいえ。2023年までに取得した商品は、非課税期間終了後、所定の条件の下で継続管理勘定へ自動的に移管され、18歳になるまで非課税で保有できます。継続管理勘定では新たな買付はできません。購入した年と子どもの年齢、課税口座への移管状況を証券会社で確認してください。
2024年からは、18歳未満でも引き出せる?
はい。ただし大切な条件があります。2024年以降は非課税の利益に遡って課税されることなく、年齢を問わず全額払出しが可能になりました。しかし「商品や現金の一部だけを引き出してジュニアNISAを継続する」ことはできません。対象の保有商品・金銭をすべて払い出して、口座を廃止する必要があります。口座内の売却と、口座外への払出しは別の手続きです。
こどもNISAが始まると自動的に切り替わる?
自動切替ではありません。旧ジュニアNISAを保有していても、新制度を利用するには別途こどもNISAの口座開設申込みが必要です。また、旧ジュニアNISAの保有商品をそのまま新しいこどもNISAへ移管することはできません。旧制度の資産は旧制度のルールに従って管理し、新制度の利用は別途判断しましょう。
③ こどもNISA|2027年開始、年間60万円・総枠600万円
こどもNISAは2027年1月に始まる未成年者向けのつみたて投資枠です。対象は、その年の1月1日時点で18歳未満の国内居住者、またはその年に生まれた子ども。年間投資枠は60万円、非課税保有限度額は600万円で、非課税期間は無期限です。2026年10月時点では、楽天証券などで事前申込が始まっていますが、2026年中にこどもNISAの枠で投資を開始することはできません。
こどもNISAで買える商品・買えない商品
利用できるのは長期の積立・分散投資に適したつみたて投資枠の対象商品です。成人向けNISAの成長投資枠は未成年者には設けられません。そのため、日本の個別高配当株や個別米国株を、こどもNISA口座で直接買うことはできません。株式や債券等に投資する対象投資信託を通じた運用と、個別株の直接保有は違う点に注意しましょう。
実際に積み立てる投信がこどもNISAの対象となっているかは、各金融機関の最新の対象商品一覧を確認してください。「S&P500」「全世界株式」などの指数名だけでなく、ファンドごとの対象区分・信託報酬・運用方針を比べることが大切です。
「年間60万円」は毎月いくら?
年間枠60万円を12か月で均等に使うなら、毎月5万円です。ただし毎月5万円を積み立てなければいけないわけではありません。家庭の教育費・生活防衛資金を優先し、無理のない金額を選べます。
| 毎月の積立額 | 年間の投資額 | 10年間の投資元本 | ポイント |
|---|---|---|---|
| 5,000円 | 6万円 | 60万円 | 少額から始める例 |
| 1万円 | 12万円 | 120万円 | 家計に合わせて継続する例 |
| 3万円 | 36万円 | 360万円 | 年間枠内で運用 |
| 5万円 | 60万円 | 600万円 | 年間枠を満額使用すると10年で総枠に到達 |
例えば、4歳の子どもに毎月1万円を10年間積み立てた場合、投資した元本は120万円。ただし10年後の評価額は株式市場や為替などによって120万円を上回ることも下回ることもあります。また、5万円×12か月×10年で600万円に到達した後は、保有限度額と年間枠を見ながら運用する必要があります。
④ 12歳以降なら自由に引き出せる?こどもNISAの払出し制限
いいえ、12歳になっただけで自由に現金化・払出しできる制度ではありません。0〜17歳の間は原則としてNISA資産を払い出せず、12歳以降には例外が設けられています。子どもの教育費や生活費など子どものための用途であることに加え、子どもの同意を示す書面とともに、親権者等が金融機関へ所定の申出書を提出する必要があります。災害等のやむを得ない事情にも別途の取扱いがあります。
「塾の費用に使いたい」「中学や高校の学費に充てたい」などの場合も、実際の払出しの可否・必要書類・タイミングは金融機関に確認してください。親の生活費や自動車の購入費として自由に戻せる資産ではないという理解が重要です。
学費などの支払い日は決まっていても、投資信託の価格はその日に上がっているとは限りません。近いうちに必ず必要となる教育資金は、預貯金等で別途確保しておきましょう。
⑤ 18歳になったら?600万円の枠は1,800万円へ上乗せされる?
こどもNISAで保有する商品は、年齢判定の条件に従って成人向けNISAへ自動的に引き継がれ、引き続き非課税保有できます。移行に伴い、年間投資枠は成人向けのつみたて120万円+成長240万円へ変わります。
重要:こどもNISAの600万円は成人向けNISAの1,800万円に「別枠で上乗せ」されません。こどもNISAから持ち越す商品の取得価額は、成人向けの非課税保有限度額に含まれます。例えば取得価額600万円を保有したまま成人向けNISAに移れば、1,800万円のうち既に600万円を使用しており、残りは1,200万円です。非課税保有限度額は時価ではなく取得価額で考えます。
また、年齢区分は1月1日時点の年齢で判定します。例えば2027年6月に18歳になる人は2027年1月1日時点では17歳なので、2027年中はこどもNISAの年間枠が適用され、2028年から成人向けの年間投資枠に移ります。誕生日当日に枠が変わるわけではありません。
注意点として、これはこどもNISAから成人NISAへの移行の話です。旧ジュニアNISAから新しいこどもNISAへ自動移行するという意味ではありません。
⑥ 親・祖父母からの資金は贈与税がかかる?
子ども名義のNISA口座に親や祖父母が資金を渡す場合、「NISAなので贈与税もかからない」は誤りです。NISAの非課税は運用益等に関する制度であり、子どもが資金を受け取るときの贈与税とは別に考えます。
通常の暦年課税では、子どもがその年の1月1日から12月31日までに贈与を受けた財産の合計から110万円の基礎控除を差し引いて課税を考えます。例えば祖父母から80万円、親から50万円を受け取れば、合計130万円であり、「それぞれ110万円以内だから大丈夫」とは言えません。贈与の内容・時期・他の非課税特例の適用状況などによって税務上の判断は異なります。
なお、生活費・教育費の贈与が非課税となる取扱いは、必要な都度、実際にそれらの用途に充てる場合等に限られます。「教育資金として渡したお金を投資に回せば、当然に贈与税も非課税」ではありません。資金を出した人・贈与を受けた人・金額・日付を記録し、不明点は税務署や税理士に相談してください。
⑦ 楽天証券で2026年にこどもNISAを申し込む場合の手順と注意点
楽天証券は2026年10月1日からこどもNISAの口座開設申込みを受け付けています。親権者の証券総合口座から手続きを進め、子どもの未成年口座とこどもNISA口座を同時に申し込むことも可能です。こどもNISA口座の実際の開設・取引開始は、金融機関と税務署の審査を経て2027年1月以降となります。
- 親権者の楽天証券総合口座を準備し、公式サイトへログインする。
- こども口座(未成年口座)・こどもNISAの申込画面で子どもの情報を入力する。
- 子どものマイナンバーと続柄が確認できる住民票の写し等、案内された書類を提出する。別居の場合などは追加書類が必要。
- 申込み後のメール・審査状況を確認し、2027年の利用開始案内が出てから対象商品と積立条件を設定する。
注意:こどもNISAは1人1口座です。ほかの金融機関でも重複して申し込むと、税務署審査で開設が認められない場合があります。また、未成年の間の金融機関変更はできません。口座を廃止して他社で新規開設する経路はありますが、取引後の廃止では利益が遡及課税される場合があるため、安易に閉鎖せず公式の取扱条件を確認してください。ポイント還元・キャンペーンだけで金融機関を選ばず、取扱商品、手数料、保護者による管理、入出金方法を確認してください。
詳細は楽天証券:こどもNISA公式案内、楽天証券:こどもNISA取引ルール。楽天証券自体の口座設定については、Market AIの楽天証券の口座開設後に確認したい7つの重要設定も参考になります。
⑧ 目的で選ぶ|親のNISAとこどもNISA、どちらを使う?
| 目的・状況 | まず考える方法 | その理由 |
|---|---|---|
| 親の老後資金を積み立てたい | 親本人の成人向けNISA | 資金は親名義で、原則自由に売却・払出し可能 |
| 子どもの将来資金を長く積み立てたい | こどもNISAを検討 | 子ども名義で非課税運用。商品・払出し制限には注意 |
| 3年後の学費など支払期限が近い | 預貯金を優先して必要資金を確保 | 相場下落時に売却するリスクや払出しの制限がある |
| ジュニアNISAの商品をすでに保有 | 現在の旧口座を確認 | 継続管理・全額払出し・課税移管の条件が異なる |
| 子どもに株主優待・個別高配当株を持たせたい | こどもNISAは対象外。未成年課税口座等の条件を確認 | こどもNISAは成長投資枠がなく個別株を直接購入できない |
判断の順番は、①誰のお金か、②いつ使うか、③値下がりに耐えられるか、④どの制度で買える商品かです。「税金がかからないから」という理由だけで、直近の教育費を投資に集中させるのは避けたいところです。
よくある質問(FAQ)
Q. 2026年中にこどもNISAで積立を始められますか?
A. できません。2026年10月からの手続きは事前申込みで、非課税の取引開始は2027年1月からです。
Q. ジュニアNISAで買った株は、こどもNISAにそのまま移せますか?
A. 移せません。旧ジュニアNISAの保有商品は旧制度に従って管理し、新しいこどもNISAは別途申し込みます。
Q. こどもNISAでは高配当株・JEPQなどを買えますか?
A. 個別株を直接買うことはできません。ETFや投資信託もすべて対象になるわけではなく、対象のつみたて投資枠商品だけが利用できます。個別商品の対象可否は、金融庁と販売金融機関の最新リストで確認してください。
Q. 12歳になれば、子どもに内緒で親が全額引き出せますか?
A. いいえ。子どものための資金使途と子どもの同意を示す書面、金融機関への申出が必要です。実際の利用条件や手続きは金融機関で確認してください。
Q. こどもNISAの600万円と成人NISAの1,800万円で、合計2,400万円の枠を使えますか?
A. いいえ。こどもNISAから成人NISAに移る保有分の取得価額は、成人NISAの1,800万円の枠に含まれます。
Q. 親のNISAの1,800万円と、子どものこどもNISAの600万円は別ですか?
A. 親と子は別人の名義の口座なのでそれぞれの利用枠があります。ただし子ども自身が成人になった後は、その子どものこどもNISAの保有分が成人NISAの枠に引き継がれます。親子間の資金移動に伴う贈与税の扱いは別途確認が必要です。
Q. ジュニアNISAから一部だけ現金を引き出すことはできますか?
A. 旧ジュニアNISAの2024年以降の非課税払出しは、口座内のすべての資産を払い出して口座を廃止する仕組みです。一部だけを払い出して口座を残すことはできません。
Q. 利益が出なかったらNISAでも損しますか?
A. はい。どのNISAも元本保証ではなく、投資信託や株式の価格が下がれば損失が発生します。NISAによって損失補填は受けられません。
最後に|口座を申し込む前の7項目チェックリスト
- 資金の名義・所有者は親と子のどちらか。
- 使う予定は数年以内か、10年以上先か。
- 旧ジュニアNISAを保有しているなら、その非課税期間・現在の勘定はどうなっているか。
- こどもNISAで買いたい投資信託は対象商品か。
- 12歳以降も引き出しには用途・同意・書類が必要と理解しているか。
- 18歳以降の枠は上乗せではなく1,800万円に引き継ぐと理解しているか。
- 親・祖父母からの資金移動に関する贈与税と、口座開設先の手続きに不明点はないか。
一次情報・確認資料
制度は2026年10月23日時点の公開情報で記載しています。読者が制度を選ぶ際は、下記の公式ページおよび金融機関の最新の取扱説明をご確認ください。金融機関の手続き・対象商品は変更される可能性があります。
編集上の注意:この記事は制度比較と投資判断のための一般情報であり、特定商品の購入・金融機関への申込みを推奨するものではありません。将来の投資成果を保証せず、家計や税務の事情に応じて判断してください。投資元本や非課税枠の例示は将来の評価額を示すものではありません。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。