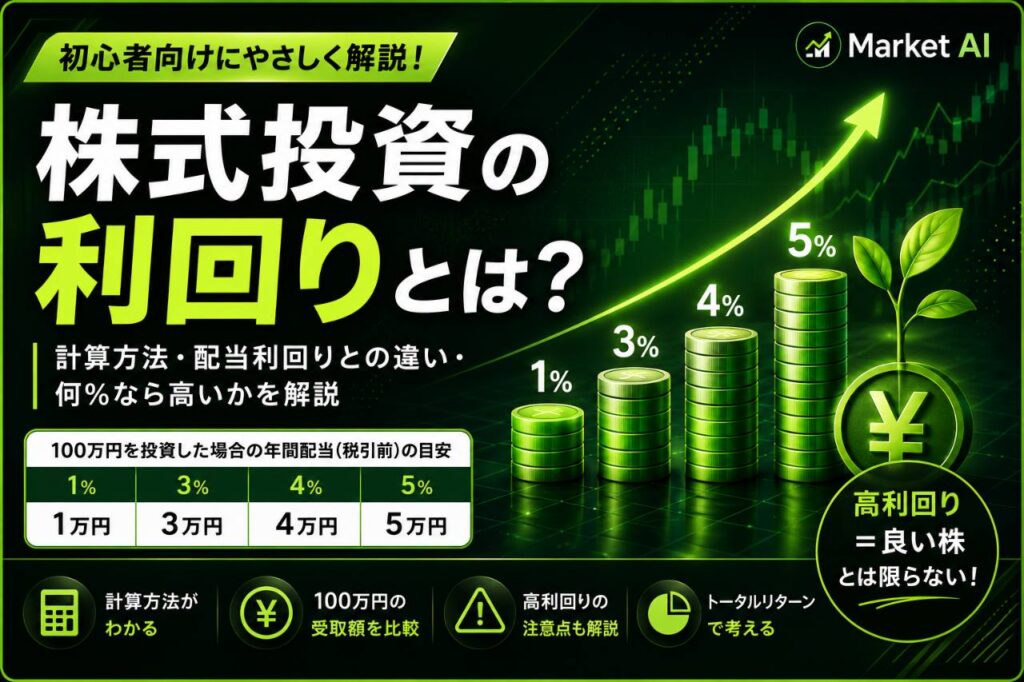
株式投資について調べると、「利回り3%」「配当利回り5%」といった数字を目にします。
数字が高いほど魅力的に見えますが、配当利回りが高いからといって、投資全体で大きな利益を得られるとは限りません。配当を受け取っても、それ以上に株価が下落すれば、投資全体ではマイナスになることがあります。
また、「配当利回り5%」と「株式投資で年間5%儲かった」は同じ意味ではありません。
この記事では、株式投資における利回りの意味、配当利回りの計算方法、100万円を投資した場合の受取額、高利回り株を見る際の注意点を初心者向けに整理します。
株式投資の利回りとは?まず結論
配当利回り(%)= 1株当たり年間配当 ÷ 現在の株価 × 100です。株式投資の利回りを見るときは、配当だけを見るのか、値上がり益・値下がり損まで含めるのかを分けて考えることが重要です。
株式投資の「利回り」は、投資した金額に対してどれだけの収益を得たかを見る考え方です。ただし、配当利回りと投資全体の利回りは同じではありません。
- 配当利回り:現在の株価に対して年間配当が何%かを見る
- 投資全体の利回り:配当だけでなく、売却益・売却損まで含めて考える
たとえば配当利回りが5%でも、株価が10%下落すれば、投資全体ではマイナスになる場合があります。逆に配当利回りが低くても、株価上昇を含めたトータルの収益が大きくなることもあります。
※本記事は株式投資の一般的な仕組みを説明するものであり、特定の銘柄や売買を推奨するものではありません。
30秒で分かる結論
- 配当利回りは、現在の株価に対して年間配当が何%に当たるかを示す
- 株価2,000円、年間配当80円なら配当利回りは4%
- 100万円を利回り4%で運用した場合、税引前の年間配当は単純計算で4万円
- 課税口座では、上場株式等の配当に原則20.315%が源泉徴収される
- NISA口座の対象となる配当は、受取方法などの条件を満たせば非課税
- 配当利回りが高くても、減配や株価下落が起きれば投資成果は悪化する
- 何%なら良いと固定せず、同業他社、市場全体、業績、配当性向などと比較する
- 最終的な投資成果は、配当と株価変動を合わせたトータルリターンで考える
100万円を投資した場合の単純な年間配当額は、次のようになります。
| 想定配当利回り | 年間配当・税引前 | 課税口座での概算受取額 |
|---|---|---|
| 1% | 10,000円 | 約7,969円 |
| 3% | 30,000円 | 約23,906円 |
| 4% | 40,000円 | 約31,874円 |
| 5% | 50,000円 | 約39,843円 |
課税口座の金額は、20.315%が源泉徴収されるものとして計算した概算です。実際の税額は口座、申告方法、端数処理、配当の種類などによって異なる場合があります。
また、この金額を毎年受け取れる保証はありません。企業は業績や財務状況に応じて、配当を減らしたり、支払いを取りやめたりすることがあります。
株式投資の「利回り」とは?
利回りは投資額に対する収益の割合
一般に利回りとは、投じた金額に対して、一定期間にどれだけの収益を得たかを割合で表したものです。
利回り(%)= 一定期間の収益 ÷ 投資額 × 100
ただし、株式投資で「利回り」という言葉が使われる場合、何を収益に含めているかは一定ではありません。配当だけを対象にすることもあれば、株価の値上がり益まで含めることもあります。株主優待を金額換算して加える場合もあります。
「利回り5%」という数字を見たら、何を収益として計算しているか、どの期間を対象にしているかを確認してください。
配当利回りとの違い
配当利回りは、現在の株価に対して、1年間に受け取る予定の1株当たり配当が何%に当たるかを示す指標です。
配当利回り(%)= 1株当たり年間配当 ÷ 現在の株価 × 100
配当利回りに含まれるのは基本的に配当で、株価の値上がり益は含みません。一方、広い意味での株式投資の利回りや投資収益率には、配当に加えて株価の上昇・下落を含めることがあります。
つまり、「配当利回り5%」は現在の株価に対する年間配当の割合であり、「年間の投資成果5%」は配当や株価変動などを含めた結果です。配当の基本的な仕組みは、Market AIの配当の用語解説でも確認できます。
配当を受け取る権利と株価の関係は、配当落ちと権利落ち日の解説で整理しています。
トータルリターンとの違い
トータルリターンは、配当などのインカムゲインと、価格の上昇・下落によるキャピタルゲインまたはキャピタルロスを合わせた総合的な投資成果です。
同じ株式について、保有中なら現在の評価損益、すでに売却したなら確定した売却損益を使います。評価損益と売却損益を同じ株式について重ねて加算するものではありません。
保有中の例:トータルの投資成果 = 受取配当 + 現在の評価損益 - 手数料など
売却済みの例:トータルの投資成果 = 受取配当 + 確定した売却損益 - 手数料など
配当利回りが高くても、株価が大きく下がればトータルリターンはマイナスになる可能性があります。反対に、配当利回りが低くても、企業の成長によって株価が上昇すれば、投資全体では高い成果になる場合があります。
株の配当利回りの計算方法
株価2,000円・年間配当80円なら4%
株価が2,000円、1株当たり年間配当が80円の銘柄を例にします。
80円 ÷ 2,000円 × 100 = 4%
この銘柄の配当利回りは4%です。100株購入する場合、売買手数料などを考慮しなければ、投資額は20万円、年間配当は税引前8,000円です。
投資額 = 2,000円 × 100株 = 200,000円
年間配当・税引前 = 80円 × 100株 = 8,000円
予想配当と実績配当を区別する
証券会社や金融情報サイトに掲載される配当利回りは、企業が発表した予想配当を使っている場合があります。予想配当は将来の支払いが確定した金額とは限らず、業績や経営判断によって修正される可能性があります。
利回りを確認するときは、過去に支払われた実績配当と、今後の支払いを見込んだ予想配当のどちらを使った数字なのか確認しましょう。
株価が下がると配当利回りは上がる
1株当たり年間配当が80円で変わらない場合でも、株価が変わると配当利回りは変化します。
| 株価 | 年間配当 | 配当利回り |
|---|---|---|
| 2,500円 | 80円 | 3.2% |
| 2,000円 | 80円 | 4.0% |
| 1,600円 | 80円 | 5.0% |
株価が2,000円から1,600円へ下落すると、計算上の配当利回りは4%から5%へ上昇します。しかし、企業価値や配当の安全性が高まったわけではありません。業績悪化への懸念から株価が下落し、将来の減配が予想されている可能性もあります。
100万円投資すると年間いくら?
投資額100万円に対する年間配当を、税金・手数料・株価変動を考慮しない単純計算で比較します。
年間配当 = 投資額 × 配当利回り
| 配当利回り | 計算 | 年間配当・税引前 |
|---|---|---|
| 1% | 1,000,000円 × 1% | 10,000円 |
| 3% | 1,000,000円 × 3% | 30,000円 |
| 4% | 1,000,000円 × 4% | 40,000円 |
| 5% | 1,000,000円 × 5% | 50,000円 |
実際の受取額は、購入株数、配当予想の変更、増配・減配・無配、特別配当、税金、手数料などによって変わります。「利回り5%だから毎年5万円」と確定しているわけではありません。
税引後はいくら受け取れる?
課税口座では原則20.315%が源泉徴収される
個人が日本の課税口座で受け取る上場株式等の配当には、大口株主等の例外を除き、一般に所得税・復興特別所得税15.315%と住民税5%、合計20.315%が源泉徴収されます。詳しくは国税庁「上場株式等の配当等に係る申告分離課税制度」を確認してください。
| 配当利回り | 税引前配当 | 税額の概算 | 税引後の概算 |
|---|---|---|---|
| 1% | 10,000円 | 約2,032円 | 約7,969円 |
| 3% | 30,000円 | 約6,095円 | 約23,906円 |
| 4% | 40,000円 | 8,126円 | 31,874円 |
| 5% | 50,000円 | 約10,158円 | 約39,843円 |
表は20.315%を機械的に掛けた参考値です。実際の税額は端数処理、口座、配当の種類、確定申告の選択などで異なる場合があります。
NISAなら対象となる配当が非課税
NISA口座で保有する対象商品から得られる売却益や配当は、制度の範囲内で非課税です。現行制度は金融庁「NISAを知る」で確認できます。
ただし、国内上場株式の配当をNISAで非課税にするには、NISA口座で保有するだけでなく、証券会社を通じて配当を受け取る「株式数比例配分方式」を選ぶなど、所定の条件を満たす必要があります。別の受取方法では、NISA口座で保有していても非課税にならない場合があります。
また、NISA口座内の損失は課税口座の利益と損益通算できません。非課税という利点だけでなく、制度上の条件と制約も確認しましょう。
株の利回りは何%なら高い?
「配当利回りが何%なら高いか」に、すべての銘柄へ共通する固定基準はありません。金利、市場全体の株価、業種、企業の成長段階、配当方針によって比較対象が異なるためです。
市場全体の利回りは、JPXが公表する株式平均利回りで確認できます。判断するときは、同じ時点の市場全体、同業他社、その企業自身の過去水準と比べます。
3%は低いのか
3%という数字だけで低いとは判断できません。市場平均や同業他社より高い場合もあれば、配当を抑えて成長投資へ資金を回している企業では、3%未満でも業績成長が評価されることがあります。
4%は高いのか
4%は比較対象によっては高めに見える水準です。ただし、利益が安定しているのか、継続的な増配方針があるのか、株価下落や一時的な特別配当で高く見えているのかを確認する必要があります。
5%なら買いなのか
5%は数字として目立ちますが、それだけで買いとは判断できません。株価が急落して利回りが上昇した場合、市場が減配や業績悪化を予想している可能性があります。利回りは候補を絞る入口であり、最終判断は決算、配当方針、キャッシュフローなどと合わせて行います。
配当利回りが高い株ほどお得?
株価下落で利回りが高く見えるケース
株価2,000円、年間配当80円なら配当利回りは4%です。株価が1,600円へ下落すると、年間配当80円を前提にした表示上の利回りは5%になります。
80円 ÷ 1,600円 × 100 = 5%
利回りは上がりましたが、2,000円で購入した投資家には1株当たり400円の含み損が発生しています。さらに配当が80円から40円へ減れば、新しい配当利回りは2.5%です。
減配・無配のリスク
企業の配当は保証されていません。業績や財務状況によって、増配、維持、減配、無配のいずれも起こり得ます。
特別配当が含まれていないか確認する
年間配当に、一時的な特別配当が含まれている場合があります。通常配当60円と特別配当40円で年間100円でも、翌年も100円が続くとは限りません。
利回り以外に確認したいポイント
業績と利益の持続性
配当の主な原資は企業が生み出す利益です。売上高や利益が長期間減少している状態で高配当を続けている場合、将来の減配リスクが高まる可能性があります。
配当性向
配当性向は、企業が得た利益のうち、どの程度を配当へ回したかを見る指標です。
配当性向(%)= 1株当たり配当 ÷ 1株当たり利益 × 100
高ければ常に良いわけではありません。利益の大部分を配当に回している場合、業績悪化時に配当を維持しにくくなったり、成長投資へ回す資金が不足したりする可能性があります。
高い配当利回りが持続可能かを考えるときは、配当性向の計算方法と配当の持続性を確認するポイントも参考にしてください。
配当利回りや配当性向を自分の数字で確認する場合は、投資かんたん計算からまとめて計算できます。
キャッシュフロー
会計上の利益が出ていても、企業に十分な現金が残っているとは限りません。フリーキャッシュフローは、本業で得た現金から設備投資などを差し引いた後に残る資金を見る考え方です。
配当実績と配当方針
過去に安定して配当を支払ってきたか、減配を繰り返していないかを確認します。配当性向の目標、累進配当、増配方針、自社株買いを含む総還元方針も確認しましょう。
財務状況と株価評価
自己資本比率、有利子負債、手元資金などを確認します。株価評価を見るPERやPBR、株主資本から利益を生む力を見るROEも参考になります。いずれも一つの数値だけで企業の優劣を決めるものではありません。
配当利回りと値上がり益を一緒に考える
配当4万円・株価上昇5万円の場合
100万円を投資し、受取配当が4万円、保有株式の評価額が5万円上昇した場合、配当利回りだけなら4%です。保有中の評価益まで含めた単純な投資成果は9%になります。
(配当4万円 + 評価益5万円)÷ 100万円 × 100 = 9%
ただし、売却前の5万円は確定していない評価益です。後日売却した場合は、評価益ではなく確定した売却損益を使います。両方を重ねて計上するものではありません。
配当4万円・株価下落10万円の場合
同じ100万円の投資で配当4万円を受け取っても、保有株式の評価額が10万円下落すれば、単純な投資成果は6万円のマイナスです。
配当4万円 - 評価損10万円 = 6万円のマイナス
-6万円 ÷ 100万円 × 100 = -6%
配当利回りが4%でも、投資全体では損失になる例です。
初心者が利回りを見るときのチェックポイント
- 配当利回りか、総合的な利回りか
- 実績配当か予想配当か
- 株価が大きく下落していないか
- 特別配当が含まれていないか
- 利益とキャッシュフローで配当を賄えているか
- 配当性向が無理のない水準か
- 同業他社や市場平均と比べてどうか
- 過去に減配や無配がなかったか
- 財務状況に配当を続ける余力があるか
- 株価変動を含むトータルリターンではどうなるか
利回りは候補を探す入口として使い、業績、財務、配当方針、株価評価を順に確認することが大切です。
よくある質問
配当利回りはいつの株価で計算しますか?
一般には現在または直近の株価と、1株当たり年間配当を使います。情報サイトによって、リアルタイム株価、前日の終値、予想配当、実績配当など条件が異なる場合があります。
配当利回りは毎日変わりますか?
株価が変動するため、配当額が同じでも配当利回りは変わります。企業が配当予想を修正した場合にも変化します。
配当利回りと利率は同じですか?
同じではありません。利率は預金や債券などで元本や額面に対する利息の割合を示す際によく使われます。配当利回りは変動する株価に対する年間配当の割合で、配当も株価も保証されません。
高配当株はNISAで買うべきですか?
NISAでは対象となる配当や売却益が非課税になる利点がありますが、高配当株が必ずNISAに適しているわけではありません。損益通算ができない点や非課税投資枠も含め、銘柄のリスクと保有目的から判断します。国内上場株式の配当については、株式数比例配分方式などの必要条件も確認してください。
配当利回りランキングの上位から選んでもよいですか?
ランキングは候補を探す入口にはなりますが、順位だけで選ぶのは避けたいところです。株価急落、一時的な特別配当、業績悪化、減配予想によって高く見える場合があります。
利回りだけでなくPER・PBR・ROEなども合わせて確認したい方は、企業分析の基本ガイドで指標全体の見方を整理できます。
まとめ
配当利回りは、利回りの高さだけでなく、業績の推移やPER、PBR、ROEなどもあわせて確認すると、配当の持続性と株価評価を分けて考えやすくなります。投資を基礎から順番に学びたい方は、投資初心者ガイドも参考にしてください。
配当利回りや高配当投資を本でも学びたい方は、高配当・株主優待を学ぶためのおすすめ本ガイドも参考にしてください。
株式投資における利回りは、投資額に対してどれだけの収益を得たかを見る考え方です。ただし、配当だけを示すのか、株価変動まで含むのかは文脈によって異なります。
配当利回り(%)= 1株当たり年間配当 ÷ 現在の株価 × 100
株価2,000円、年間配当80円なら4%です。100万円を同じ利回りで運用した場合、単純計算の年間配当は税引前4万円となります。
ただし、利回りが高いことと、良い投資成果が得られることは同じではありません。株価下落によって利回りが高く見える場合があり、減配や無配が起これば予定した配当を受け取れない可能性もあります。
利回りを見るときは、業績、配当性向、キャッシュフロー、配当実績、財務状況を確認し、保有中なら評価損益、売却済みなら売却損益を配当と合わせ、トータルの投資成果を考えることが大切です。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。