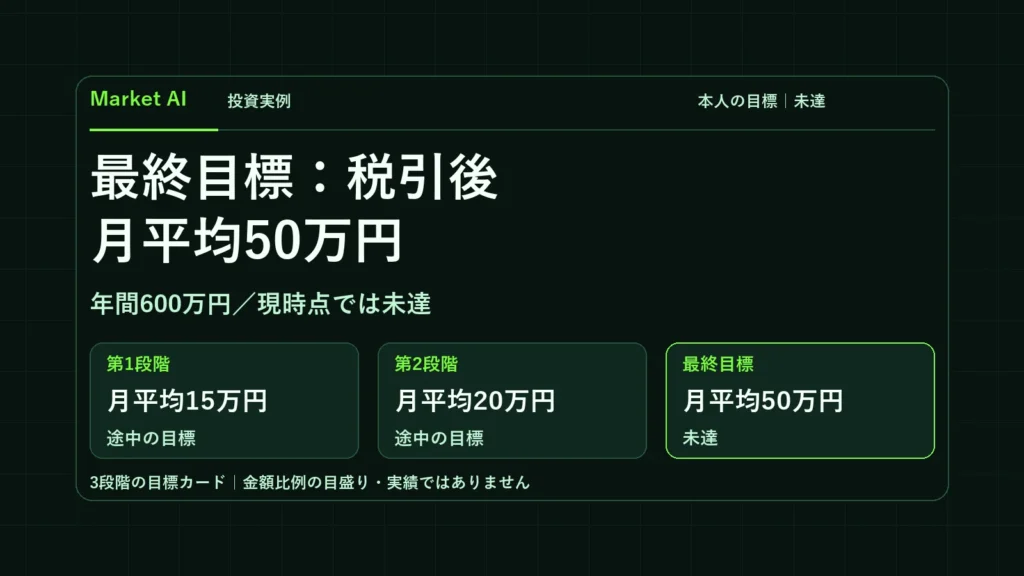
私の投資の最終目標は、税引後の配当・分配金で月平均50万円、年間600万円です。月15万円、20万円、25万円と段階を踏み、最終的には給与だけに頼らず生活を選べる状態を目指しています。
私は2017年のイオン株購入から投資を始め、インデックス積立、高配当日本株、毎月分配型の投資信託へと関心を広げてきました。しかし「配当を毎月50万円もらう」ことと「資産が減らずに安心して暮らせる」ことは同じではありません。
今回は、2026年10月17日までの本人保存記録を出発点に、確認できた実績・将来の目標・条件付きの試算を分けて整理します。目標到達の時期や将来の分配額を保証する記事ではありません。
まず実績を整理|2026年1月〜10月17日の税引後受取済み982,951円
楽天証券iGrowで確認した2026年1月〜10月17日の「税引後・受取済み」表示は、982,951円です。この金額を1月から10月までの10か月で単純に割ると、月98,295円(約9.8万円)となります。
← スマホでは表を左右にスワイプして、すべての項目を確認できます →
| 本人記録に表示された項目 | 金額・期間 | 読み取る際の注意点 |
|---|---|---|
| 税引後・受取済み | 982,951円 | 2026年1月〜10月17日の途中集計 |
| 上記の10か月割 | 約98,295円/月 | 10月は途中。確定した年間平均ではない |
| 受取済み+予想 | 1,192,076円 | 将来の予想を含む画面表示。確定受取額ではない |
ここでいう「受取済み」には楽天JEPQなどの再投資コースの分配金も含まれます。 そのため、982,951円のすべてが生活費として引き出せる現金であった、という意味ではありません。
また、「受取済み+予想」の1,192,076円に、楽天JEPQの2026年11月・12月の将来分配が十分反映されているとは限りません。この数字を12で割って「今年の確定月収」とは呼びません。受取実績の内訳は③ 2026年の配当・分配金受取実績でも確認できます。
月15万円から50万円まで|5万円刻みで目標を管理する
最終目標だけを見ると遠く感じるため、途中の目標を5万円刻みで考えています。
← スマホでは表を左右にスワイプして、すべての項目を確認できます →
| 月平均の税引後目標 | 年間の税引後目標 | 位置づけ |
|---|---|---|
| 15万円 | 180万円 | 最初の通過点 |
| 20万円 | 240万円 | 次の通過点 |
| 25万円 | 300万円 | 中間の通過点 |
| 30万円 | 360万円 | 中間の通過点 |
| 35万円 | 420万円 | 中間の通過点 |
| 40万円 | 480万円 | 後半の通過点 |
| 45万円 | 540万円 | 最終目標の直前 |
| 50万円 | 600万円 | 最終目標(現時点では未達) |
暫定月平均98,295円と月500,000円の差は、単純計算で月約40.2万円です。この差を12か月に換算すると約482万円ですが、10月途中までの受取表示を基準にした比較であり、将来の不足額や必要な追加投資額を予測したものではありません。
配当・分配金だけで税引後600万円|必要な元本の仮定計算
目標額を実現するにはいくらの資産が必要なのでしょうか。税引前の年間配当・分配利回りが一定で、受け取る金額に対して税率20.315%が適用されると仮定し、単純計算します。
← スマホでは表を左右にスワイプして、すべての項目を確認できます →
| 税引前の年間利回り(仮定) | 税引後で年600万円を受け取るための元本(概算) |
|---|---|
| 3% | 約2億5,099万円 |
| 4% | 約1億8,824万円 |
| 5% | 約1億5,059万円 |
| 6% | 約1億2,549万円 |
計算式は6,000,000円 ÷[税引前利回り ×(1-0.20315)]です。たとえば5%なら、600万円 ÷[0.05 × 0.79685]=約1億5,059万円となります。
税率20.315%は、国税庁「上場株式等の配当等に係る申告分離課税制度」の税率を説明用に一律で使用したものです。実際の税金はNISA、口座・商品・外国税、普通分配金と元本払戻金などによって変わります。 実質的な運用コスト、基準価額の下落、分配減額、売却・取り崩しもこの計算には含めていません。
利回り6%の商品に投資すれば月50万円に到達できるという保証でも、元本をこの額まで追加すれば十分という結論でもありません。利回りの高さと運用の安全性は同じではないと考えています。
私の現在地|証券口座資産約3,584万円と、現金余力の課題
2026年10月17日19時55分更新の楽天証券「保有商品一覧」における資産合計は35,840,031円、保有商品の評価損益は+14,348,348円でした。
これはあくまで楽天証券の口座画面に表示された資産と含み益です。預貯金など口座外の資産は含まれず、投資元本から追加投資額を差し引いた総合リターンでもありません。詳細は② 総資産約3,584万円と保有商品の集中リスクに記録しています。
一方、私は投資に資金を回しすぎて、生活費に備える現金を十分に確保できていないと感じています。値下がりしたときに生活費のために投資商品を無理に売ることは避けたいです。
そのため、毎月の分配金を増やすことだけを急がず、まずは家計の支出を踏まえた生活防衛資金を確認し、現金余力を改善することを優先課題にしています。必要な現金額は家計の支出によって変わるので、この記事では一律の「正解」を決めません。
現金受取・再投資・総資産を分けて記録する
私が今後の運用状況を確認する際には、少なくとも次の3つを混同しないようにします。
- 税引後の受取済み表示: 楽天証券などに記録された配当・分配金。再投資分を含むかを明記する。
- 生活費に使える現金: 実際に口座で受け取って自由に利用できる額。再投資された分と分ける。
- 資産全体の変化: 現在の評価額だけでなく追加投資・出金、値下がり、元本払戻金も含めて見る。
特に、毎月分配型投資信託の分配金には、税務上の元本払戻金(特別分配金)が含まれる場合があります。受取額だけ増えても資産全体が減っているなら、私が目指す状態ではありません。 ④ 配当金と総資産は一緒に増えるのかでも、この考え方を検証しました。
再投資を選ぶ理由やリスクは⑥ インデックス投資から現金収入重視への変化に記載しています。
最終目標に近づくため、私が次に取り組むこと
今後の判断では、まず現金余力を改善し、その後も確認できる数字を更新していく予定です。
- 生活防衛資金を把握する: 毎月の支出と必要な現金余力を確認する。
- 2026年の通年実績を確定する: 年末までの税引後受取額を集計し、再投資分と現金受取分を分ける。
- 商品別の分配と保有損益を記録する: 楽天JEPQと563Aの分配額、評価額、購入額を継続して記録する。
- 減配や下落に備える: 利回りだけで買わず、保有資産の偏りと値動きも検証する。
- 目標の達成条件を見直す: 単月で50万円を超えたことだけで「達成」とせず、年間の実績と家計の安全性を確かめる。
⑦ 楽天JEPQと563Aの保有比較では、実際の評価損益が商品ごとに異なっていることも公開しています。
「月50万円に届いたら終わり」ではなく、続けられる資産形成へ
私が最終目標を税引後月平均50万円としたのは、投資が生活の自由につながってほしいからです。しかし、収入の数字だけを追いかけて、生活防衛資金や資産価値を犠牲にするつもりはありません。
今の私には、確定した年間の現金受取額、分配金の再投資と受取の内訳、家計に必要な現金余力など、まだ検証すべきことが残っています。途中経過を良く見せるよりも、足りない資料は足りないと書き、実際の数字を更新していくことを大切にします。
これからも、月15万円から50万円までの段階ごとに、分配金と総資産をセットで記録していくつもりです。
使用資料と注意事項: 本人が保存した楽天証券iGrowの2026年1月〜10月17日の受取表示、および同年10月17日付の楽天証券保有商品一覧に基づきます。月98,295円は10か月割の暫定値で、2026年の確定月平均や生活費に使える現金ではありません。必要資産の表は20.315%を一律課税とした仮定の試算であり、利益や達成時期を保証しません。投資には価格変動、為替、減配、元本割れなどのリスクがあります。この記事は特定商品の購入推奨ではありません。AIは資料照合と原稿整理を補助しました。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。