私は最初から毎月分配型を選んでいたわけではありません。株主優待をきっかけに投資を始め、優待狙いの株で含み損を抱えた後、投資の本を2冊読んでNISAのインデックス積立を始めました。
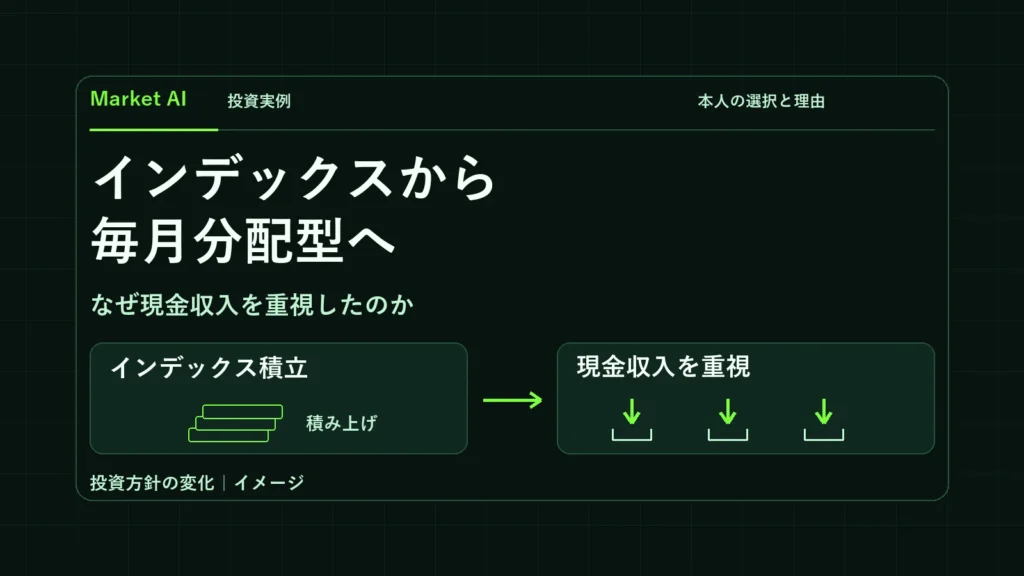
積立は私にとって成功体験でした。それでも現在は、高配当日本株や楽天JEPQなど、配当・分配金を意識した投資を重視しています。それは、ただ資産を増やしたいだけではなく、将来の生活を支える現金収入を作りたいからです。
ただし「インデックス投資より毎月分配型が有利」という結論ではありません。私の投資方針が変わった経緯と、今の課題を記録します。
優待株の失敗を経て、NISAで2種類のインデックス積立へ
最初に買ったのはイオン株でした。その後、優待狙いで購入した飲食関連株の含み損に悩んだことをきっかけに、投資信託を勉強し始めます。私は投資の本を2冊購入し、そこで知った2種類のインデックスファンドをNISAで積み立てることにしました。
基準価額が下がればすぐに売りたくなり、何度も口座画面を見ていました。それでも積立を続け、長い期間のなかで利益を得たことを覚えています。値下がりに耐えながら続ける経験は、今も大切にしています。
ただし、当時の2本のファンド名、各ファンドの購入・売却額、正確な売買日までそろった資料は確認できていません。利益額や年率リターンを推定して掲載しません。① 投資初心者からの軌跡でも当時の経験を記録しています。
評価額は増えても、使える現金が増えた感覚はなかった
インデックス積立で資産評価額が増えるのはうれしいことでした。一方で、分配のない商品を保有していても、日々使える現金が増えた感覚はありませんでした。
もちろん、必要な分だけ保有商品を売却して現金化する方法もあります。売却による取り崩しが悪いわけではありません。ただ、私は長く積み立てた商品を自分で減らすことに心理的な抵抗がありました。「保有しながら定期的に現金が入る仕組み」を考えるようになったのは、そのためです。
この感覚が、長期的な資産成長に加えて、配当・分配金を重視するきっかけになりました。
高配当日本株から米国JEPQ、そして楽天JEPQへ
仕事をしながら短期売買を続けることは難しかったため、私は高配当日本株を長く持つことを選びました。優待のように使い道が決まっている特典よりも、現金配当であれば生活費にも再投資にも使えます。
その後、カバードコールを活用する毎月分配型に関心を持ち、米国上場のJEPQを一度購入しました。しかし為替や外国株式の税務を調べ、管理し続けることに負担を感じました。「必ず二重課税になる」「確定申告が全員に必要」といった税務上の断定はできません。口座の種類や個人の条件によって異なります。
国内公募投資信託の楽天JEPQが登場したことを知り、こちらに切り替えました。ただし国内投信でも為替リスクは残ります。楽天JEPQは米国資産などに投資し、原則為替ヘッジを行わない商品です。私にとっての決め手は管理のしやすさであり、運用成果が必ず有利になるからではありません。
楽天投信投資顧問の楽天JEPQ公式ページにも、運用方針・リスク・費用が記載されています。
インデックス積立と毎月分配型、何を比べているのか
私が考えるときの違いを整理します。
← 比較表は左右にスワイプして、インデックス積立と毎月分配型の違いを確認できます →
| 比較する点 | インデックス積立 | 毎月分配型への期待 |
|---|---|---|
| 私の目的 | 長期的な資産形成 | 定期的な現金受取 |
| 現金化 | 必要分を売却できる | 分配があれば受け取れる |
| 注意する点 | 値下がり時の継続 | 分配額の変動と基準価額の下落 |
| 成績を見る数字 | 時価と入出金を含む総合成果 | 分配額だけでなく保有資産の時価 |
インデックス投信が必ず無分配、毎月分配型が必ず毎月分配するという意味ではありません。 分配金はファンドの純資産から支払われ、基準価額を下げる要因になります。元本払戻金(特別分配金)が含まれる場合もあります。④ 配当が増えても総資産は増える?でも、この違いを整理しています。
現金収入を求めながら、今は楽天JEPQを再投資している
現在の楽天JEPQは、分配金を生活費として受け取るコースではなく、再投資コースで保有しています。今すぐ使うより、将来受け取れる可能性のある金額を増やしたいからです。
しかし、再投資すれば確実に増えるわけではありません。投資信託の基準価額は上下し、分配金も減る可能性があります。再投資された金額は、その時点で自由に使える現金収入ではありません。
楽天証券には分配金コースの変更方法の案内がありますが、変更できる条件や適用時期は対象商品・口座で確認する必要があります。
③ 2026年の配当・分配金受取実績では、受取済み表示額に再投資分が含まれることも説明しました。
最終目標は税引後の月平均50万円。でも総資産も確認したい
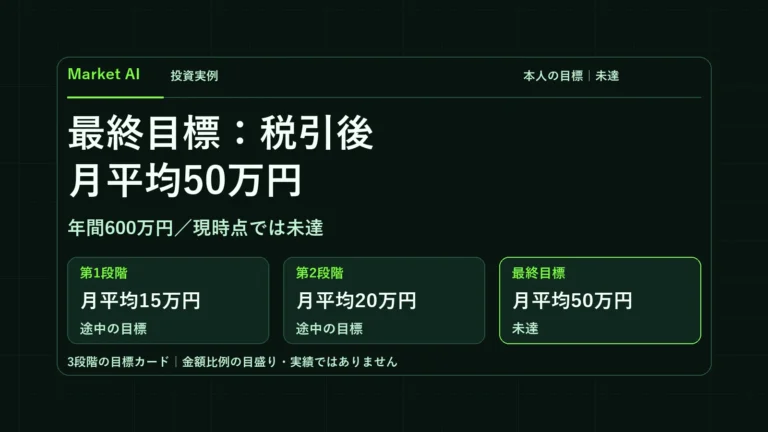
私の最終目標は税引後の配当・分配金で月平均50万円、年間600万円を目指すことです。月15万円、20万円は途中の目標です。
ただし、受取額が増えても元本払戻金ばかりになったり、資産全体が大きく減ったりするなら、私が目指す資産形成とは違います。今後も受取・再投資・評価損益・追加投資を分けて検証していきます。
私の結論は「インデックス投資は卒業」ではなく、「資産の成長と将来の現金収入の両方を重視したくなった」ということです。 低コストのインデックス積立と必要額の売却も合理的な方法です。どちらがよいかは目的や資金余力次第だと考えています。
株主優待から配当へ関心が移った経験は⑤ 優待株の成功と失敗に、保有資産と集中リスクは② 総資産の実例に記録しています。
使用資料と免責: 投資経験は本人が2026年10月17日に記録した回想に基づきます。インデックスファンド別の利益額やJEPQ乗換時期・金額は未確認であり、推定していません。楽天JEPQと分配金コースの説明は運用会社・販売会社の公式情報を参照しました。投資には元本割れ、減配、為替、費用、税制変更などのリスクがあります。特定商品の購入を推奨するものではなく、AIは資料の照合と原稿整理を補助しました。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。