「株を買ったら、手元に紙が届くのだろうか」。株式投資を始めたころの私は、その程度しか仕組みを知りませんでした。
最初は株主優待にひかれ、失敗して投資信託を学び、インデックス積立を経て、日本の高配当株や毎月分配型の商品も保有するようになりました。この記事では、会社員として投資を続けてきた私の判断と失敗を振り返ります。
取引履歴で確認できる最初期の記録の一つは、2017年6月2日にイオン株100株を購入した取引です。初めて買った株がイオンだったという私の記憶とも一致しています。
その後、家計簿アプリ「Zaim」に保存されている2019年10月25日の「楽天証券」の表示額は1,435円でした。これは当時の家計簿に残っている記録の一つであり、投資開始時の資金でも、2017年の買付金額でもありません。また、この表示額だけでは当時の保有株式を含む資産総額も分かりません。
2026年10月17日時点の証券口座の総資産評価額は35,840,031円(約3,584万円)です。ただし、途中で給与などから追加投資しているため、2019年の残高と単純比較して運用の成果や利回りを計算することはできません。全期間の入出金額を集計していない現時点では「1,435円を運用だけで3,584万円に増やした」とは書きません。
投資より前に挑戦した副業ブログ
私はもともと、派手にお金を使う生活ではありませんでした。それでも保険、車、家賃などを払えば、思うように貯金が増えませんでした。
仕事以外にも収入を得る方法はないだろうか。そう考え、当時はネットのまとめ記事を作るブログを運営しました。仕事が終わったら10記事を書く、という無理な自分ルールまで決めていました。
SEOやアフィリエイトを知り、AdSenseで合計1万円ほど稼いだ記憶もあります。しかし、仕事後に10記事を作り続けるのは無理でした。気づけばブログをやめていました。
今は、無理をして短期間で成果を求めるよりも、継続できるやり方を選ぶことが大切だと感じています。
最初に買ったイオン株。成功と、根拠の薄い買い方
初めて購入した株はイオンでした。2017年6月2日に100株を買った取引を、保存していた証券会社の売買履歴で確認できました。ネットでの評判がよく、生活の中で使える株主優待が魅力的に見えたからです。NISA口座で購入した記憶もありましたが、確認できた2017年の買付履歴では「特定口座」と記載されていました。
すでに売却しています。以前は「買値に対して100%を超える利益が出た」と記憶しているだけでしたが、今回、当時の売却明細を確認できました。2026年6月に売却したイオン株495株の譲渡益は、税引前で合計339,325円。取得金額に対する利益率は約100.7%でした。
| 受渡日 | 売却株数 | 売却金額 | 取得金額(明細から算出) | 譲渡益(税引前) |
|---|---|---|---|---|
| 2026年6月2日 | 95株 | 133,760円 | 64,695円 | 69,065円 |
| 2026年6月9日 | 400株 | 542,660円 | 272,400円 | 270,260円 |
| 確認できた売却分の合計 | 495株 | 676,420円 | 337,095円 | 339,325円 |
利益率は「339,325円 ÷ 337,095円 × 100」で計算しています。これは確認できた売却取引の譲渡益率であり、イオン株の全保有期間の成績、配当や株主優待を含めた総合利回りではありません。また、譲渡損益は税引前の表示額です。
最初に買った優待株で利益を得られたのはうれしい経験でした。ただ、利益が出たからといって当時の銘柄選びが合理的だったとは限りません。
一方で、「金曜日に買えば株価が安い」といった、根拠を確かめていない話まで信じていました。株を選ぶ基準は優待に偏り、QUOカードがもらえる銘柄などにも手を広げました。
優待株の含み損で「塩漬け」を知った
印象に残っている失敗が、丸亀製麺に関連する優待狙いの株です。大きな含み損を抱え、売る決断もできませんでした。
優待が魅力的でも、株価や会社の中身をよく調べずに買えば苦しくなる。当時はそんな基本的なことを、損失を抱えてから実感しました。具体的な損失額や取引日は記録がそろっていないため、数字を作って書くことはしません。
投資の本を2冊読み、NISAでインデックス積立へ
その後、投資信託という存在を知りました。仕組みが分からず初心者向けの本を2冊買ったところ、普段はあまり本を読まない私でも夢中になって読み進められました。
学んだことをもとに、当時のNISAで2種類のインデックスファンドの積立を始めました。
ただ、始めたころは少し下がるだけで不安になり、証券口座の画面を何度も確認していました。売りたくなっても保有を続け、長期の積立では結果として利益を得ることができました。現在は当時の買付・売却履歴がそろっていないため、正確な利回りは断定しません。
優待から配当へ。そして毎月分配型へ
仕事をしながら短期売買を続ける時間はありませんでした。そこで長期保有を意識し、優待中心から日本の高配当株へと投資先を変えていきました。
私には、使える場所や商品が決まっている優待より、使い道を自分で選べる配当金が魅力的に感じられました。もちろん、優待が不要だという意味ではありません。
さらに、現金が定期的に入ってくる仕組みに魅力を感じ、米国のJEPQを購入。その後、為替や税務管理の負担を考え、国内投資信託の楽天・JEPQへと切り替えました。
ただし現在、楽天・JEPQの分配金は再投資コースにしています。「分配が行われた金額」と「いま生活費に使える現金」は同じではありません。 今は将来の収入を増やしたいという考えで再投資を選んでいますが、それが必ず有利になるとも考えていません。
資産約3,584万円でも、現金不足は課題
2026年10月17日の証券会社資料では、保有商品の評価損益がプラス14,348,348円(約1,434万円)と表示されています。これは売却して確定した利益ではなく、その時点の含み益です。
一方、投資に資金を回しすぎて、生活のために使える現金を十分に残せていないことも課題です。相場が下がったときに生活費のために売却せざるを得なくなれば、長く保有する計画は崩れてしまいます。
保有資産の数字だけを見て安心せず、家計と投資のバランスを修正したいと考えています。
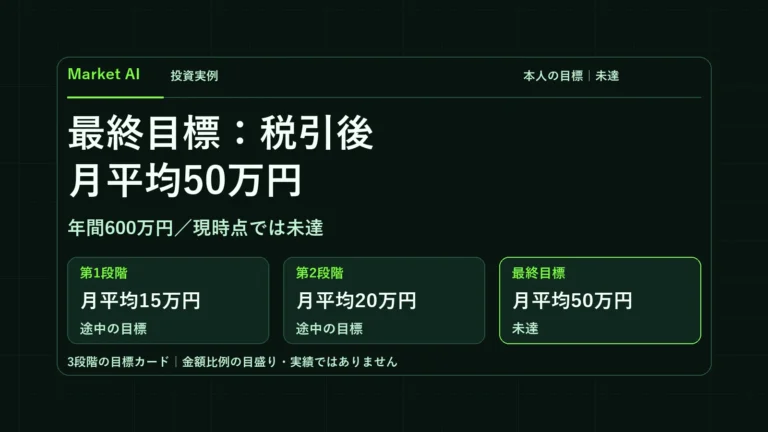
私の最終目標は、税引後の配当・分配金で月平均50万円
目指しているのは、税引後の配当・分配金で月平均50万円、年間600万円に到達し、資産形成に一つの区切りをつけることです。月15万円や20万円は、その途中目標にすぎません。
ただし、再投資した分配金、実際に受け取れる現金、元本払戻金を混同して目標達成を宣言するつもりはありません。減配や価格下落のリスクもあります。
このブログでは成功した銘柄だけでなく、なぜ買ったか、何を間違えたか、配当を受け取って本当に総資産が増えたのかを記録します。運用成績と追加投資を混ぜずに、これからも数字を確認していきます。
配当利回りなどの計算方法を確認したい方は、Market AIの投資かんたん計算も利用できます。計算結果だけで銘柄の良し悪しを判断できるわけではありません。
データの扱いについて: 2019年10月25日の1,435円はZaimの「楽天証券」欄に残っている記録であり、投資開始時の資金や当時の保有資産総額を示すものとは限りません。2017年6月2日のイオン株100株買付は日本株取引履歴CSVで確認しました。2026年10月17日の評価額・評価損益は本人が保存した証券会社の保有商品一覧をもとにしています。全期間の追加入金額は未集計です。イオンの2026年6月売却分495株の譲渡損益は本人が保存した取引明細2点で照合しました。今回の取引履歴は提出された証券会社の国内株取引記録に基づき、投資信託等を含む全取引履歴の網羅は保証しません。当時の判断・他の失敗談には本人の回想が含まれます。口座番号などの識別情報がある原本画像は公開しません。
免責: 個人投資家の体験談であり、特定の金融商品の購入を推奨するものではありません。投資には元本割れ、分配金減額、為替・税制変更等のリスクがあります。AIは文章整理を補助しましたが、体験と判断の記述は本人の記録をもとにしています。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。