ROEは、企業が株主から預かった資本を使って、どれだけ効率よく利益を生み出したかを見る指標です。基本の計算式はROE(%)= 当期純利益 ÷ 自己資本 × 100です。利益と自己資本の関係を押さえると、計算結果の意味が分かりやすくなります。ただし、数値が高いだけで「優良企業」と判断すると、負債の多さや一時的な利益を見落とすことがあります。
30秒で分かる結論
- ROEは「自己資本に対して、当期純利益をどれだけ生み出したか」を示す割合です。
- 基本式は「当期純利益 ÷ 自己資本 × 100」。実務的には期首・期末の平均自己資本を使います。
- 10%前後はよく意識される水準ですが、業種や企業の成長段階で適切な水準は異なります。
- 高いROEが、利益成長によるものか、自己資本の減少や借入増加によるものかを確認することが重要です。
- 同業他社、過去数年の推移、ROA、自己資本比率、PER、PBRと組み合わせて見ます。
ROE(自己資本利益率)とは?
ROEは「Return On Equity」の略で、日本語では自己資本利益率と呼ばれます。株主に帰属する資本を企業がどれだけ効率よく利益へ変えたかを表す指標です。
たとえばROEが10%なら、単純化すると、100円の自己資本から1年間に10円の当期純利益を生み出したイメージです。これは株価の値上がり率や配当利回りではありません。株主が実際に得た投資収益率とも別の指標です。
短い定義を確認したい場合は、Market AIのROE用語集も参照できます。本記事では、計算方法から企業比較での使い方まで詳しく解説します。
自己資本とは
自己資本は、純資産のうち株主に帰属する部分です。資本金や資本剰余金、企業が過去の利益から積み上げた利益剰余金などで構成され、借入金のような返済義務のある負債とは区別されます。
財務の安全性を確認するときは、総資産に占める自己資本の割合を示す自己資本比率も役立ちます。計算方法や財務安全性の見方は、自己資本比率の詳しい解説で確認できます。
当期純利益とは
当期純利益は、売上高から原価や人件費、利息、税金などを差し引いた後の最終的な利益です。連結企業を比べる場合、一般には親会社株主に帰属する当期純利益を用います。
ROEの計算式と計算方法
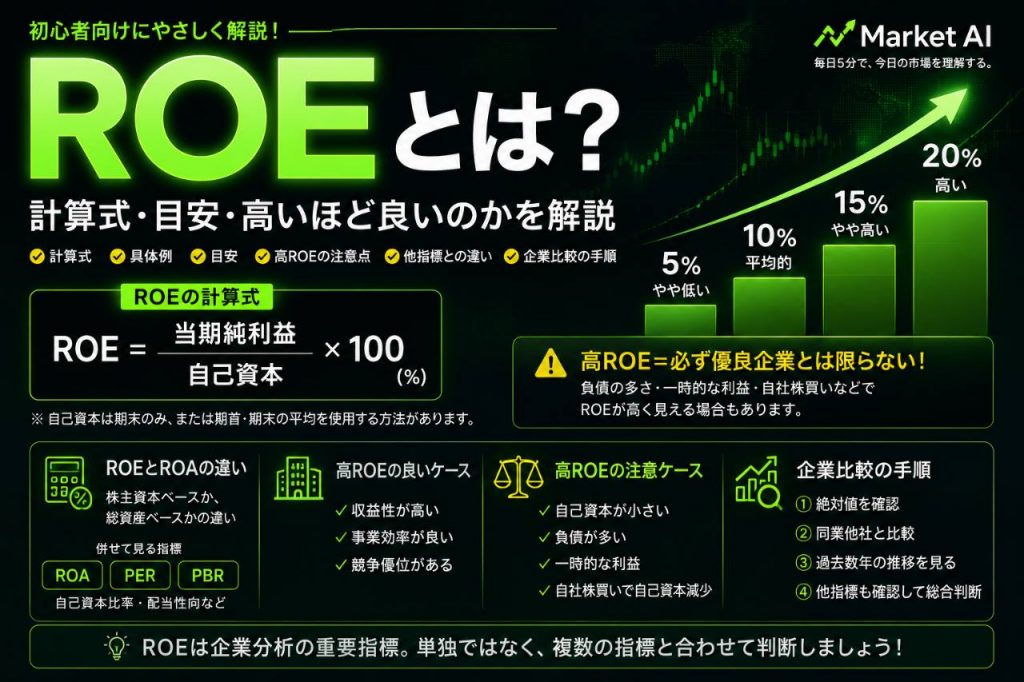
ROE(%)= 当期純利益 ÷ 自己資本 × 100
ROEの計算例
たとえば、当期純利益が100億円、自己資本が1,000億円なら、100 ÷ 1,000 × 100 = ROE10%です。
自己資本が同じまま利益が150億円に増えればROEは15%に上がります。反対に、利益が同じでも自己資本が増えればROEは下がります。つまりROEは「どれだけ利益を出したか」だけでなく、「株主資本をどれだけ効率よく使ったか」を見る指標です。
なお、自己資本が小さい企業はROEが高く見えやすく、借入金が多い企業では財務レバレッジの影響も受けます。ROEだけで優劣を決めず、自己資本比率や利益の継続性も確認します。
簡易的に期末の自己資本を使うこともありますが、利益は1年間の成果、自己資本はある時点の残高です。そのため、より期間を対応させるには、期首と期末の平均自己資本を使います。
平均自己資本 =(期首自己資本 + 期末自己資本)÷ 2
日本取引所グループ(JPX)の用語集も、ROEを当期純利益を前期と当期の自己資本の平均値で割った指標として説明しています。企業や情報サービスによって計算に使う項目や期間が異なる場合があるため、比較時は同じ定義の数値を使いましょう。
A社・B社を計算して比較
| 項目 | A社 | B社 |
|---|---|---|
| 当期純利益 | 100億円 | 100億円 |
| 平均自己資本 | 1,000億円 | 500億円 |
| ROE | 10% | 20% |
A社のROEは「100億円 ÷ 1,000億円 × 100=10%」、B社は「100億円 ÷ 500億円 × 100=20%」です。同じ利益なら、少ない自己資本で稼いだB社の方が資本効率は高く見えます。
ただし、B社の自己資本が小さい理由が多額の負債や自社株買いにあるかもしれません。ROEだけでB社が必ず優良とは判断できません。
ROEは何%なら高い?5%・10%・15%・20%の見方
| ROE | 一般的な読み方 | 次に確認すること |
|---|---|---|
| 5% | 資本効率は控えめに見える | 改善途中か、業種特性か |
| 10% | 比較の起点にしやすい水準 | 持続性と同業比較 |
| 15% | 高めの資本効率に見える | 利益率と負債の影響 |
| 20% | かなり高く見える | 自己資本の小ささや一時利益 |
この表は企業を機械的に格付けする基準ではありません。経済産業省の「伊藤レポート」では、企業がまず目指す水準として8%が示されました。また、財務省の法人企業統計を使った2024年度の資料では、全産業・全規模のROEは9.6%です。しかし、これらは個別企業の合否ラインではありません。
金融、商社、IT、製造、小売などでは、必要な資産、利益率、負債の使い方が大きく違います。ROEが10%でも同業平均を上回る企業もあれば、下回る企業もあります。
絶対値より同業他社と比べる
最初に同じ業種、近い事業モデル、似た規模の企業と比べます。銀行と無借金に近いIT企業を同じ基準で比べても、財務構造の違いが大きく、判断を誤りやすいためです。
過去数年の推移を見る
1年だけ20%より、10~15%を複数年維持している方が、利益の再現性を判断しやすい場合があります。売上高、営業利益、当期純利益も一緒に並べ、ROE上昇が本業の成長と一致しているか確認します。
ROEが高くなる4つの理由
ROEは分子の利益が増えるか、分母の自己資本が減ると上昇します。同じ高ROEでも中身は異なります。
| 高くなる理由 | 見方 |
|---|---|
| 本業の利益が増加 | 良いケースになりやすい。利益の持続性を確認 |
| 自己資本が小さい | 効率的な一方、財務余力が小さい可能性 |
| 借入金が多い | レバレッジで高く見える場合がある |
| 自社株買い | 自己資本減少でROEが上がることがある |
利益成長による上昇
売上拡大や利益率改善によって当期純利益が増え、自己資本以上のペースで利益が伸びた場合、ROEは上昇します。本業の競争力が反映されている可能性があり、比較的理解しやすい良いケースです。
財務レバレッジによる上昇
借入金を活用すると、自己資本だけでは実現できない規模の事業を行えます。利益が増えればROEを押し上げますが、利払い負担や業績悪化時の損失リスクも大きくなります。
自社株買いによる上昇
自社株買いで自己資本が減ると、利益が変わらなくてもROEが上昇する場合があります。株主還元として意味がある一方、成長投資や財務余力とのバランスを見る必要があります。
ROEが高すぎるときに注意したいこと
高ROEは事業効率の良さを示すことがありますが、「高いほど安全」という指標ではありません。次の点を確認します。
- 自己資本比率が低下していないか
- 有利子負債が急増していないか
- 固定資産や株式の売却益など、一時的な特別利益がないか
- 自社株買いによる分母の縮小だけで上昇していないか
- 営業キャッシュフローが利益に伴っているか
赤字企業のROEはどう見る?
当期純利益が赤字なら、通常ROEはマイナスになります。自己資本もマイナスの債務超過企業では、計算結果がプラスに見える場合があっても、通常の高ROE企業と同じ意味では比較できません。赤字の原因、自己資本の状態、資金繰りを優先して確認します。
赤字や債務超過とは別に、平均自己資本が0の場合は分母が0になるため、通常のROEの比率として計算できません。
一時的な特別利益に注意
不動産や保有株式の売却などで当期純利益が一時的に増えると、その年のROEも上昇します。翌期に同じ利益が続くとは限らないため、決算資料で本業の営業利益と特別損益を分けて見ましょう。
ROEとROAの違い
| 比較項目 | ROE | ROA |
|---|---|---|
| 日本語 | 自己資本利益率 | 総資産利益率 |
| 分母 | 自己資本 | 総資産 |
| 分かること | 株主資本の効率 | 企業全体の資産効率 |
| 負債の影響 | 受けやすい | 借入等で調達した資金による資産も対象 |
ROAは、企業が保有する総資産を使ってどれだけ利益を生み出したかを見る指標です。ROEだけ高くROAが低い場合は、借入などの財務レバレッジがROEを押し上げている可能性があります。
ROAの計算方法・目安・業種比較まで詳しく確認したい方は、ROAとは?計算方法・目安・ROEとの違いも参考にしてください。
ROEとPER・PBRの関係
ROEは企業の資本効率を見る指標です。一方、PERは株価が1株当たり利益の何倍か、PBRは株価が1株当たり純資産の何倍かを見る株価指標です。
定義上、同じ時点・同じ利益と純資産の数値を使えば「PBR=PER×ROE」の関係があります。この式ではROEを割合として代入し、10%なら0.10とします。例えば、PER15倍 × ROE0.10 = PBR1.5倍です。ただし、実際の表示値には予想利益と実績利益、期中平均と期末値などの違いがあるため、数値が単純に一致しない場合があります。
ROEが高くてもPERが高ければ割安とは限らない
収益性の高い企業は市場から高く評価され、PERやPBRも高くなることがあります。ROEが高いことと、現在の株価が割安であることは別の話です。
EPSとBPSも確認する
EPSは1株当たり利益、BPSは1株当たり純資産です。EPSの成長が続いているか、BPSが極端に減っていないかを見ると、ROE上昇の中身を理解しやすくなります。1株当たり利益の計算方法やPERとの関係は、EPSの詳しい解説も参考にしてください。
ROEを見るときの初心者向け5ステップ
- 計算期間と実績・予想を確認する:同じ基準のROEを比較します。
- 同業他社と比べる:業種が違う企業同士の単純比較を避けます。
- 3~5年の推移を見る:単年の高ROEではなく継続性を確認します。
- 利益の中身を見る:本業の増益か、一時利益かを決算資料で確認します。
- 安全性と株価評価を組み合わせる:ROA、自己資本比率、PER、PBRも見ます。
配当を重視する場合も、ROEだけではなく、利益のうち配当に回した割合を示す配当性向や配当実績を確認してください。利回り全体の考え方は「株式投資の利回りとは?」で整理しています。
よくある質問
ROEの計算式は?
ROE(%)= 当期純利益 ÷ 自己資本 × 100です。期間を対応させて比較する場合は、分母に「(期首自己資本+期末自己資本)÷2」で求めた平均自己資本を使います。
ROEは10%以上なら優良企業ですか?
10%は比較の起点として使われることがありますが、優良企業を保証する基準ではありません。同業平均、過去の推移、利益の持続性、財務安全性を合わせて判断します。
ROEは高いほど良いですか?
本業の利益成長による高ROEは前向きに評価しやすい一方、負債増加、自己資本の減少、一時利益による高ROEには注意が必要です。「どれだけ高いか」より「なぜ高いか」を確認します。
ROEがマイナスなら投資対象外ですか?
マイナスは赤字を示すことが多く、慎重な確認が必要です。ただし、一時的な損失や先行投資が原因の場合もあります。事業の回復可能性や財務余力まで見たうえで判断します。
ROEはどこで確認できますか?
企業の決算短信、有価証券報告書、統合報告書、証券会社の企業情報画面などで確認できます。情報源によって実績・予想や計算方法が違う場合があるため、表示条件も確認しましょう。
企業分析を続けて学ぶ
ROEは資本効率を見る指標です。あわせて、PERで利益に対する株価評価、PBRで純資産に対する株価評価、BPSで1株当たり純資産、業績で売上・利益の推移を確認すると、収益性と株価評価を分けて考えやすくなります。企業分析の入口から順番に学びたい方は、投資初心者ガイドも参考にしてください。
ROEをPER・PBR・ROA・EPSなど他の指標と合わせて確認したい方は、企業分析の基本ガイドも参考にしてください。
まとめ
ROEは、企業が自己資本を使ってどれだけ効率よく当期純利益を生み出したかを見る指標です。基本式は「当期純利益÷自己資本×100」で、期間を対応させる場合は期首・期末の平均自己資本を使います。
5%、10%、15%、20%と数値が上がるほど資本効率は高く見えますが、固定的な合格ラインはありません。同業他社との比較、過去数年の推移、利益の持続性を確認し、ROA、自己資本比率、PER、PBRと組み合わせることが大切です。
ROEは銘柄を自動的に選ぶ答えではなく、企業の稼ぐ力と財務構造を掘り下げるための入口として活用しましょう。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。