毎月分配のある投資信託を持つようになってから、私は投資の成果を以前より実感しやすくなりました。株価や基準価額の上下だけを見ていたころと違い、分配金という形で数字が見えるからです。
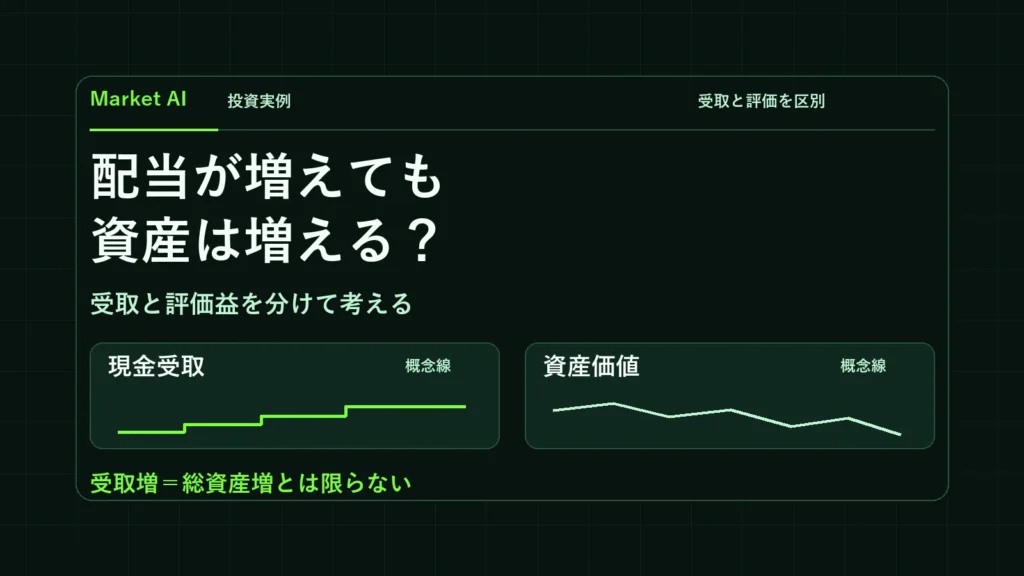
一方で、配当・分配金が増えたことと、私の資産全体が増えたことは同じではありません。今回は2026年10月17日に保存した楽天証券の保有商品一覧をもとに、実際の数字と、そこからはまだ分からないことを整理します。
2026年10月17日時点の楽天証券の4つの数字
私が保存した楽天証券の「保有商品一覧(すべて)」には、次の数字が表示されていました。
| 表示項目 | 金額 |
|---|---|
| 証券口座の資産合計 | 35,840,031円 |
| 保有商品の評価損益 | +14,348,348円 |
| 実現損益 | +1,415,696円 |
| 配当金・分配金・利金(円貨) | 2,401,724円 |
これは4つの異なる指標です。 なお、証券会社の画面にある「資産合計」は当該証券口座の表示であり、世帯全体の預貯金や他の金融資産まで網羅した金額ではありません。資料では楽天銀行の普通預金残高も未取得です。 保有商品を今売れば確定するとは限らない評価益、売却等による実現損益、配当等の表示額を、同じ期間の運用利益として足し合わせてはいけません。配当等の2,401,724円については、保存した一覧に集計開始日が明記されていないため、この記事では「楽天証券の画面上の表示額」と呼びます。
なお、③ 2026年の配当・分配金受取実績で示した982,951円は、iGrowの2026年1月〜10月17日の税引後「受取済み」表示です。対象期間・表示条件が異なるため、2,401,724円と比較して「今年の配当が増えた」と判断することはできません。
約240万円の配当等と評価益約1,434万円は、何が違うのか
保有商品の評価損益+14,348,348円は、2026年10月17日時点の保有商品の時価と取得額との差です。これは売却するまで確定しない含み益であり、今後の相場で増減します。
一方、配当金・分配金・利金2,401,724円は、証券会社が表示した円貨欄の配当等の金額です。外貨建て受取の表示は別枠であり、この金額には加算していません。こちらも生活費として自由に使った現金の合計とは限りません。投資信託の再投資分や、普通分配金と元本払戻金(特別分配金)の違いを確認する必要があります。
実現損益+1,415,696円も、評価益とは別の表示項目です。ただし、今回の資料だけでは各指標の対象期間や計算範囲を完全にはそろえられません。したがって、「240万円+1,434万円+142万円=私の投資利益」とは計算しません。
分配金を1万円もらっても、利益が1万円増えたとは限らない
例えば、10万円で買った投資信託から1万円が分配され、その後の保有分の価値が9万円になったとします。税金・費用・相場変動を無視した単純な例では、手元に残る商品価値9万円と受取1万円の合計は10万円です。
| 分配前 | 分配後のイメージ |
|---|---|
| 商品価値10万円 | 商品価値9万円+受取1万円=10万円 |
これだけでは1万円の利益が新しく生まれたとはいえません。投資信託の分配金は信託財産から支払われ、分配した分だけ基準価額が下がる要因になります。普通分配金と、実質的に投資元本の一部払戻しに当たる元本払戻金(特別分配金)も区別する必要があります。
株式の配当でも、権利落ちに伴う価格調整という考え方があります。ただし、実際の株価はほかの売買要因でも動くため、配当額と同額だけ必ず下落するとは限りません。
出典:日本証券業協会「毎月分配型の投資信託」とは?/金融庁「投資信託の分配金とは」
それでも、私が現金収入を重視する理由
私は、投資先が値上がりするだけでなく、将来の生活費につながる配当・分配金を増やすことにも価値を感じています。毎月分配型を保有するようになったのも、そのためです。
ただし、③の記事で説明したように、楽天JEPQの分配金は現在再投資コースで運用しています。将来の現金収入を重視することと、今すべての分配金を生活費に使うことは別の判断です。
配当や分配が多くても、基準価額・株価が下がったり、元本の一部が払い戻されたりすれば、資産全体が思うほど増えない可能性があります。だからこそ私は、受取額だけを投資の成績表にしないつもりです。
追加入金と運用益を混同しないための簡単な例
口座残高が増えた場合でも、その増加分がすべて運用益とは限りません。例えば、期首の口座資産が100万円、途中の追加入金が20万円、期末が125万円だったとします。出金・税金・手数料を無視した単純な例では、口座資産は25万円増えていますが、追加入金を差し引いた運用による増加額は5万円(125万円-100万円-20万円)です。
この5万円も投資額に対する正確な利回りではありません。入金の時期を考慮した収益率の計算には、日付ごとの入出金と評価額が必要です。口座内で受け取った分配金を同じ口座で再投資している場合、再投資分を「口座外からの追加入金」と取り違えたり、分配金を評価額に二重加算したりしないことも重要です。
今回の本人資料だけでは、期首資産額・すべての追加投資・出金履歴がそろっていないため、2026年の正確な運用収益率は算出しません。
本当に資産が増えたかを確かめるために必要な記録
2026年10月17日時点の証券口座資産合計は35,840,031円です。しかし、これは過去の自分の資産との差額がそのまま投資の利益であることを意味しません。途中で自分のお金を追加したり、引き出したりしているからです。
次の記録を時系列でそろえれば、単なる口座残高の増加と、運用自体の成果を分けて検証しやすくなります。
- 期首・期末の資産評価額と、その間の追加投資・出金
- 株式の配当金、投資信託の分配金と再投資額
- 売却による実現損益、手数料、税金
- 分配金のうち普通分配金と元本払戻金の内訳
- 時期の違いを補正するためのキャッシュフロー記録
今回の記録だけでは、追加資金を除いた通算の投資リターンは算定できません。金額を合算して大きな利益に見せるより、計算できない点を明確にしておきます。保有資産の構成と集中リスクは、② 総資産約3,584万円と評価益で整理しています。
最終目標の月平均50万円も、資産価値とセットで確認したい
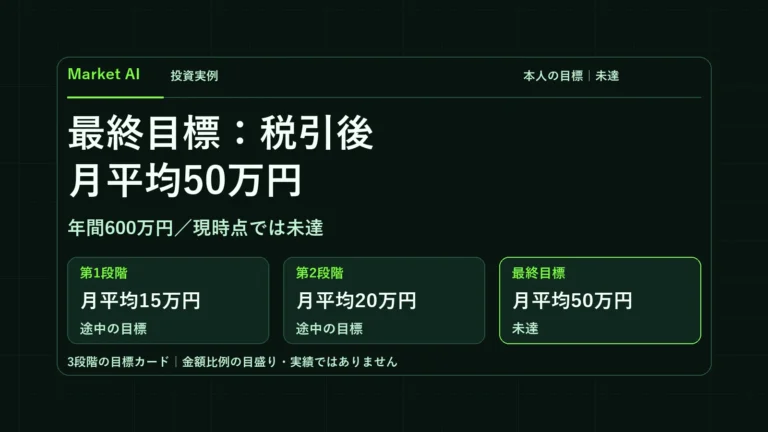
私の最終目標は、税引後の配当・分配金で月平均50万円、年間600万円です。月15万円と20万円は途中の目標にすぎません。
仮にその受取額を達成しても、元本払戻金が多かったり資産価値が大きく下がったりしているなら、私が目指す安定した資産形成とは違います。今後も、①受取・再投資、②評価損益、③資産全体、④追加投資額を並べて、継続的に公開していきたいと考えています。
投資を始めた経緯は① 投資初心者からの軌跡にまとめています。
使用データ・注記: 数字は楽天証券「保有商品一覧(すべて)」2026年10月17日19:55更新の本人保存資料に基づきます。氏名・部店番号・お客様コードなど、口座を特定し得る原本情報は掲載していません。配当等の表示額は対象期間を特定できず、元本払戻金や再投資との調整も行っていません。この記事は個人の経験と考えの記録であり、特定の金融商品の購入を勧めるものではありません。相場下落、分配金減額、為替、税金等のリスクがあります。AIは資料照合と原稿整理を補助しました。
この記事の作成・確認方針
執筆・編集:Market AI編集部
金融庁、日本取引所グループ、資産運用業協会などの一次情報を優先し、制度・商品の仕組み、費用、取引方法、税制、リスクを分けて確認しています。AIは情報整理の補助に利用する場合がありますが、出典を確認できない制度情報や数値を根拠として扱いません。
記事内の比較は特定商品の購入を促すためではなく、読者が目論見書や公式情報と照合しながら自分で判断できるよう、確認項目を整理することを目的としています。